Pada pembahasan sebelumnya, kita telah mengulas tiga keputusan finansial yang berpotensi merusak fondasi ekonomi keluarga: menyepelekan utang kartu kredit, mengejar keuntungan instan melalui investasi spekulatif, dan menunda persiapan dana pendidikan anak. Ketiga masalah tersebut memiliki dampak jangka panjang yang dapat mengancam keharmonisan keluarga.
Kini, saatnya membahas tiga permasalahan lanjutan yang tidak kalah krusial, namun sering kali justru kurang mendapatkan perhatian dari pasangan keluarga maupun pelaku usaha.
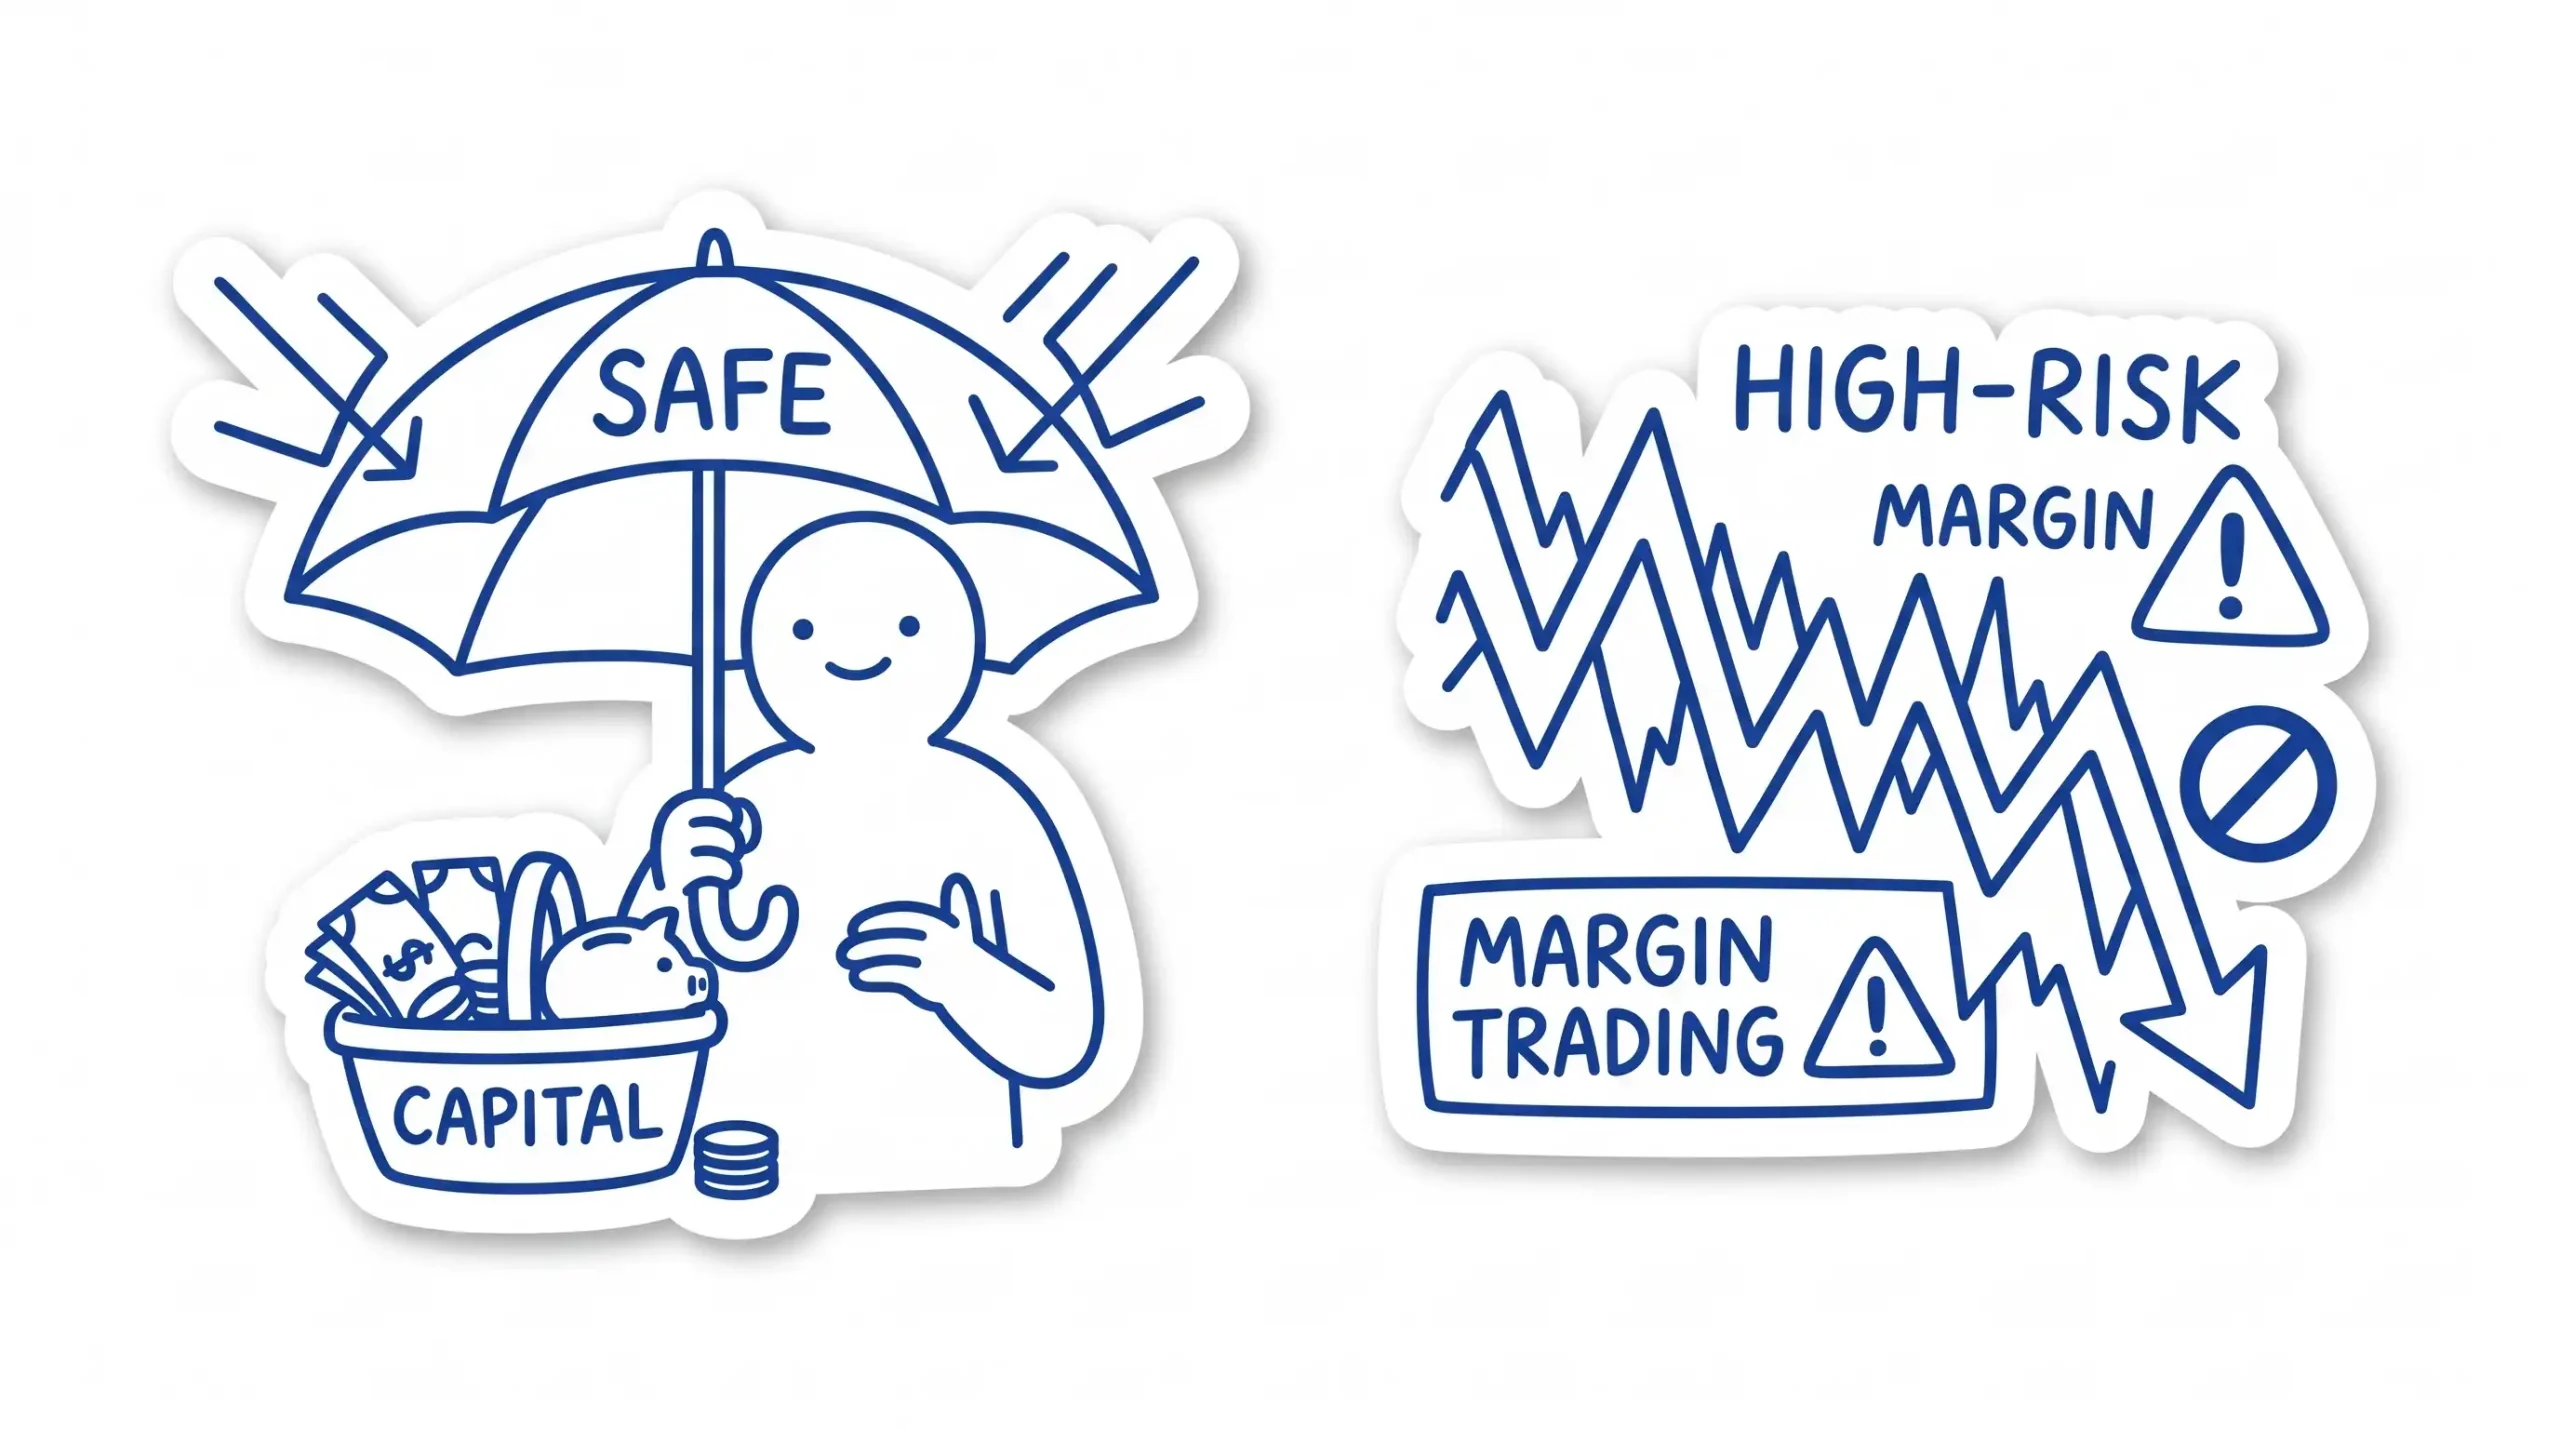
4. Terjebak dalam Investasi Margin Tanpa Pemahaman yang Memadai
Belakangan ini, semakin banyak perusahaan investasi yang menawarkan fasilitas margin trading kepada investor individu. Konsepnya terdengar sangat menggiurkan: hanya dengan modal kecil, Anda dapat masuk ke pasar investasi skala besar menggunakan dana pinjaman dari pialang/perusahaan sekuritas. Namun di balik potensi imbal hasil berlipat, tersimpan risiko kehancuran modal yang sama cepatnya.
Ilustrasi Risiko Skema Margin Trading:
Misalkan Anda membeli 100 gram emas seharga Rp10 juta. Dengan fasilitas margin 10%, Anda hanya perlu menyetor modal Rp1 juta sebagai jaminan.
• Jika harga emas naik 10%: Keuntungan Anda mencapai Rp1 juta (untung 100% dari modal setor).
• Jika harga emas turun 10%: Kerugian Anda juga Rp1 juta, sehingga modal Anda langsung ludes tak bersisa!
Ketika harga aset turun tajam sebesar 30% hingga 40%, pihak pialang akan menerbitkan panggilan jaminan (margin call). Anda dipaksa menyetor dana tunai tambahan dalam waktu singkat untuk mempertahankan posisi. Jika tidak mampu, seluruh posisi investasi akan dilikuidasi secara otomatis dan uang Anda hilang seketika.
Panduan Aman Sebelum Masuk ke Produk Berisiko Tinggi:
- Pelajari secara tuntas mekanisme leverage dan aturan likuidasi paksa sebelum menandatangani kontrak kerja sama investasi.
- Gunakan hanya cold money (dana menganggur khusus risiko tinggi), bukan dana kebutuhan sehari-hari apalagi dana darurat keluarga.
- Pegang teguh kaidah investasi: potensi imbal hasil yang spektakuler selalu berbanding lurus dengan risiko kerugian yang fatal.
5. Mengabaikan Edukasi Keuangan Personal untuk Anak
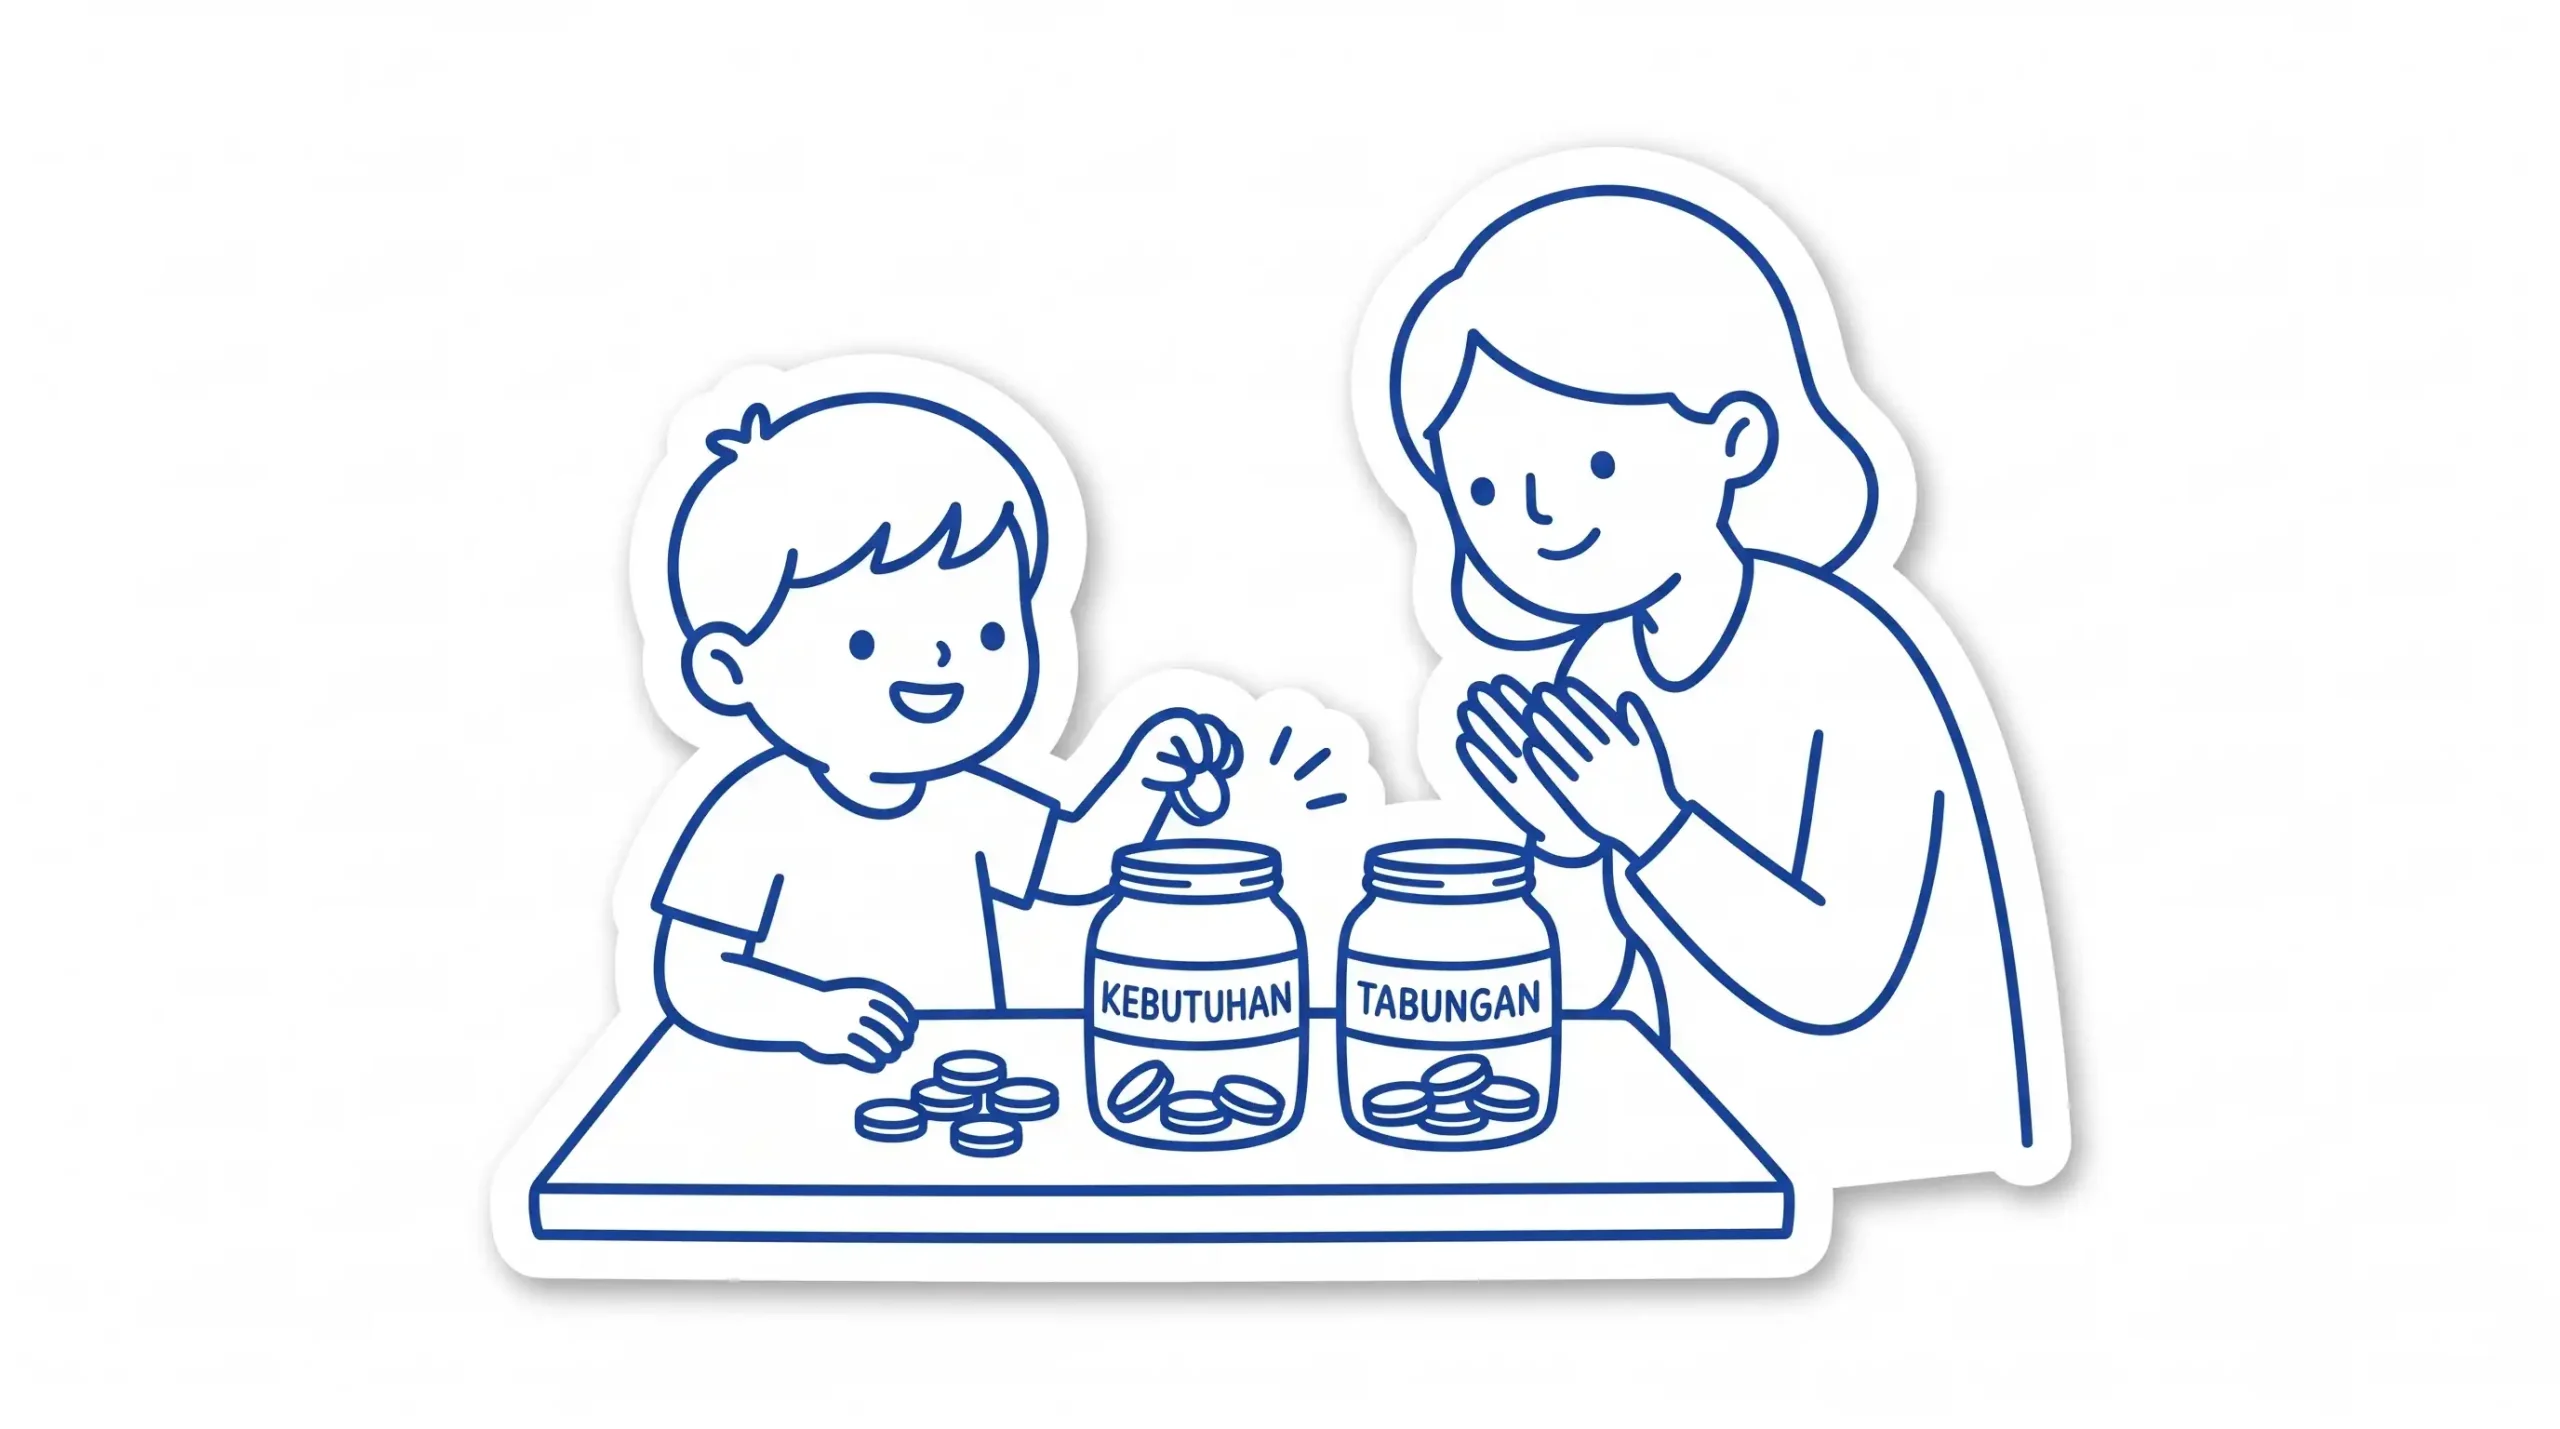
Pola pikir dan kebiasaan finansial seseorang saat dewasa sebagian besar terbentuk dari apa yang diamati di lingkungan keluarga saat masa kanak-kanak. Jika orang tua terbiasa menabung dan membuat prioritas belanja, anak cenderung mewarisi kebiasaan tersebut. Sebaliknya, gaya hidup konsumtif tanpa perencanaan juga akan sangat mudah menular.
Fenomena yang kian marak saat ini adalah banyaknya remaja yang sudah memegang fasilitas kartu kredit tambahan atau paylater. Karena tagihan masih dibayar orang tua, mereka belum merasakan konsekuensi dari pemborosan. Tanpa edukasi yang tepat, pola pikir instan ini akan menjadi bom waktu saat mereka mandiri dan berkeluarga.
Tiga Pelajaran Keuangan Fundamental yang Wajib Diajarkan pada Anak:
- Nilai Kerja Keras: Ajarkan bahwa uang tidak datang secara otomatis dari mesin ATM, melainkan dihasilkan dari kerja keras dan pemberian nilai tambah. Berikan apresiasi atau reward ketika mereka menuntaskan tugas tanggung jawab tertentu.
- Pentingnya Membuat Anggaran Saku: Libatkan anak dalam menyusun pembagian uang saku mingguan/bulanan agar mereka belajar mengelola sumber daya terbatas sejak dini.
- Keterampilan Menunda Kepuasan (Delayed Gratification): Jika anak menginginkan barang tertentu, ajarkan mereka menyisihkan sebagian uang saku setiap minggu hingga terkumpul. Pola ini menanamkan kesabaran dan penghargaan terhadap nilai sebuah barang.
6. Enggan Berkonsultasi dengan Perencana Keuangan Profesional
Membangun kesehatan finansial bukanlah program satu kali jalan, melainkan proses pembelajaran dan penyesuaian seumur hidup. Banyak keluarga mengalami kegagalan bukan karena tidak punya niat baik, melainkan karena terjebak bias emosional dan tidak memiliki kerangka evaluasi yang objektif.
Sebagaimana pebisnis membutuhkan arahan dari Konsultan Manajemen & Bisnis Samarinda untuk merapikan pembukuan dan memitigasi risiko usaha, keluarga pun membutuhkan sudut pandang profesional untuk mengaudit struktur kas, merencanakan waris, dan memilih proteksi yang presisi.
Perencana keuangan profesional berperan sebagai mentor objektif yang membantu Anda menjaga arah agar tetap berada di jalur target, menyusun alokasi investasi yang berimbang, serta mengingatkan Anda saat ada keputusan emosional yang berisiko merusak masa depan keluarga.
Refleksi dan Tindakan Nyata
Keenam permasalahan yang telah kita bahas tuntas dalam dua bagian artikel ini, mulai dari jebakan utang kartu kredit, investasi spekulatif, penundaan dana pendidikan anak, risiko margin trading, absennya edukasi finansial anak, hingga keengganan berkonsultasi, memiliki satu benang merah yang sama: dampaknya bersifat kumulatif dan sering kali baru disadari saat situasi sudah mendesak.
Ambil waktu bersama pasangan untuk mengevaluasi posisi keuangan keluarga Anda hari ini. Jika Anda ingin menata kembali sistem arus kas keluarga atau menyelaraskan keuangan bisnis keluarga secara profesional, memanfaatkan layanan Jasa Konsultan Bisnis di Samarinda dari PT Kami Bantu Konsultan dapat memberikan solusi praktis dan terarah.
Wujudkan Perencanaan Keuangan Keluarga yang Sehat & Terstruktur
Jangan biarkan salah langkah finansial mengancam masa depan keluarga dan bisnis Anda. Konsultasikan manajemen keuangan dan sistemasi bisnis langsung via WhatsApp bersama PT Kami Bantu Konsultan di Samarinda.