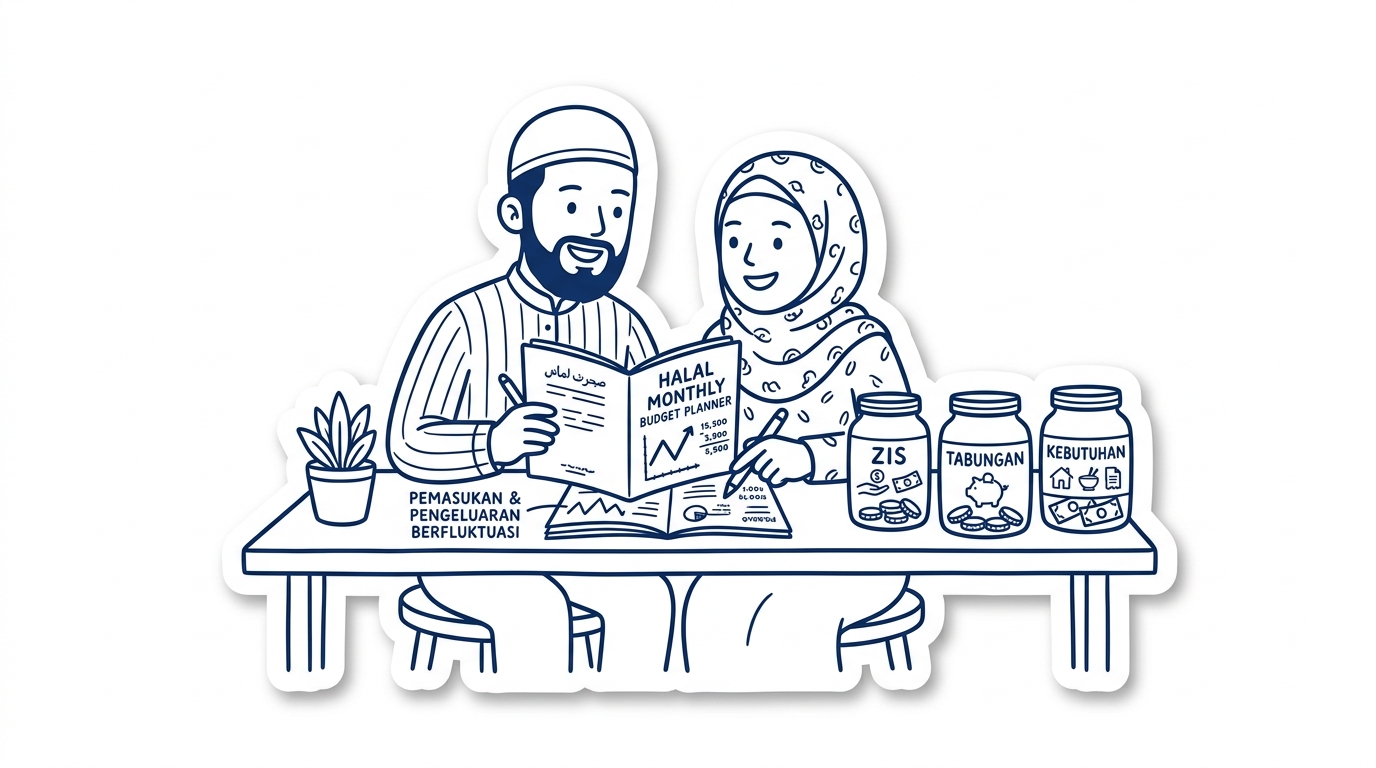
Banyak keluarga yang tertarik menerapkan prinsip keuangan Islami melalui sistem Cashflow for Muslim, sebuah kerangka kerja pengelolaan finansial yang mengalokasikan penghasilan ke dalam pos-pos terukur: 2,5% hingga 10% untuk ZIS (Zakat, Infak, Sedekah), maksimal 30% untuk cicilan utang produktif, minimal 10% untuk tabungan dan investasi masa depan, serta sisanya untuk pemenuhan kebutuhan biaya hidup pokok.
Namun dalam praktiknya, pertanyaan mendasar kerap mencuat: bagaimana menerapkan formula berbasis persentase ini secara tertib jika arus kas masuk keluarga bersifat tidak menentu dari bulan ke bulan?
Jebakan Utama: Pengeluaran yang Mengikuti Fluktuasi Penghasilan
Prinsip paling fundamental yang wajib dipegang teguh oleh siapa pun yang berpenghasilan tidak tetap adalah: jangan pernah membiarkan ritme pengeluaran keluarga bergerak liar mengikuti naik-turunnya pendapatan. Alasannya sederhana namun berdampak panjang. Ketika penghasilan melonjak drastis, gaya hidup sangat mudah ikut terkerek naik. Sebaliknya, saat omzet atau komisi sedang menurun tajam, memangkas standar pengeluaran yang terlanjur tinggi terasa amat menyiksa.
Pos pengeluaran yang paling rentan terhadap fenomena ini adalah pos variabel yang bersinggungan langsung dengan gaya hidup: kebiasaan makan di luar, preferensi transportasi harian, hiburan akhir pekan, serta pembelian pakaian. Seluruh pos ini sarat muatan emosi dan gengsi sosial, sehingga kompromi pemotongan anggaran kerap memicu konflik internal rumah tangga.
Dua Strategi Jitu Menstabilkan Arus Kas Keluarga
1. Strategi Menggaji Diri Sendiri Secara Tetap
Bagi Anda yang rentang pendapatannya memiliki jurang pemisah lebar antara musim ramai dan musim sepi, pendekatan paling efektif adalah dengan menggaji diri sendiri dalam angka nominal yang pasti setiap bulannya.
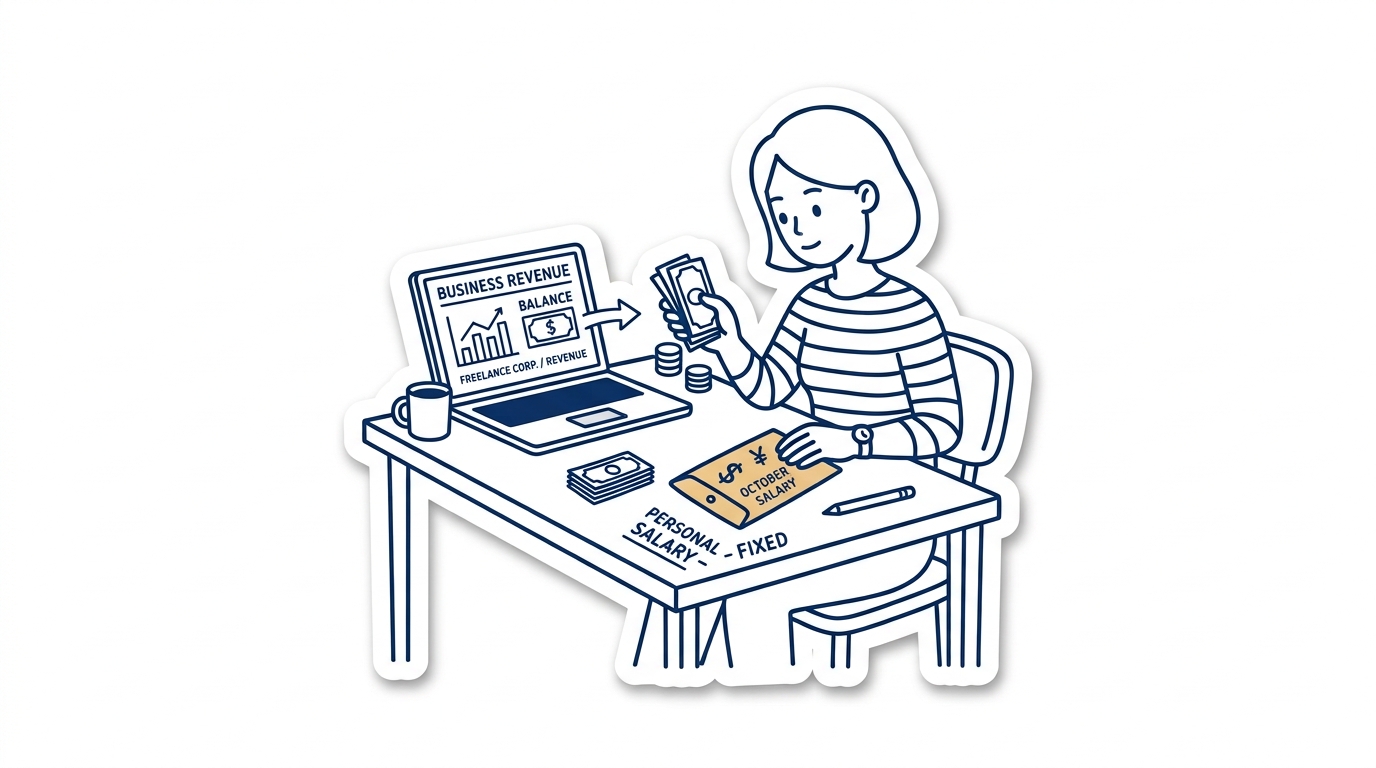
Mekanisme penerapannya sangat terstruktur:
- Seluruh hasil usaha, komisi proyek, atau honor profesional yang masuk (berapa pun jumlah nominalnya) disalurkan terlebih dahulu ke dalam satu rekening penampungan khusus (holding account).
- Dari rekening penampungan tersebut, transfer sejumlah dana tetap pada tanggal tertentu ke rekening operasional rumah tangga sebagai “gaji bulanan” keluarga Anda.
- Jalani rutinitas pengeluaran rumah tangga murni bersandar pada alokasi gaji tetap ini, bukan berdasarkan besaran uang masuk pada bulan berjalan.
Pendekatan ini meredam gejolak emosional akibat fluktuasi omzet. Anda tidak akan cemas berlebihan saat proyek sepi, dan tidak tergoda konsumtif saat menerima pembayaran bernilai fantastis. Strategi ini sangat ideal bagi profesi dokter, konsultan, pengacara, agen properti, maupun pelaku usaha mandiri. Begitu pos pengeluaran sudah terstandarisasi pasti, rumus Cashflow for Muslim dapat langsung dieksekusi secara mulus.
2. Memilah Pengeluaran Berdasarkan Sifat Penghasilan
Bagi Anda yang memiliki kombinasi penghasilan tetap dan variabel (misalnya tenaga pemasar dengan gaji pokok plus insentif penjualan, atau karyawan yang menjalankan bisnis sampingan), rumus emas berikut dapat dijadikan pegangan:
“Pengeluaran pasti wajib ditanggung dari penghasilan pasti. Sementara pengeluaran yang bersifat fleksibel atau berkala hanya boleh dibiayai dari penghasilan tidak pasti.”
Contoh implementasi praktis:
- Kebutuhan belanja dapur rutin, tagihan listrik, SPP anak, dan iuran wajib ditopang penuh oleh gaji pokok (penghasilan pasti).
- Penggantian gadget atau belanja busana baru hanya dilakukan ketika menerima bonus kinerja tahunan.
- Makan bersama di restoran keluarga atau liburan hanya dialokasikan saat komisi penjualan berhasil dicairkan.
Bagi penerima komisi proyek berskala besar, pola ini menghadirkan peluang emas: hindari membeli kendaraan bermotor atau perabotan rumah dengan fasilitas kredit berbunga. Manfaatkan momentum cairnya proyek bernilai tinggi untuk membeli aset-aset tersebut secara tunai tanpa meninggalkan beban utang bulanan.
Kunci Sukses: Menciptakan Kepastian Finansial
Esensi utama dari seluruh strategi ini adalah membangun pilar kepastian di tengah lingkungan yang serba fluktuatif. Dengan mengunci kestabilan di sisi pengeluaran, kendali penuh atas kesejahteraan keluarga tetap berada di tangan Anda, terlepas dari seberapa dinamis siklus bisnis yang sedang Anda lalui.
Dalam bingkai syariah, kedisiplinan dan kejujuran terhadap kapasitas diri sendiri adalah fondasi dari keberkahan rezeki. Jika Anda membutuhkan bimbingan objektif dalam memetakan arus kas, memisahkan keuangan pribadi dan usaha, atau menata sistemasi bisnis yang sehat, tim konsultan dari Konsultan Bisnis Samarinda siap mendampingi perjalanan keluarga Anda.
Tata Arus Kas Keluarga dan Bisnis Anda Bersama Ahlinya
Jangan biarkan fluktuasi penghasilan mengganggu keharmonisan rumah tangga. Diskusikan strategi pemisahan kas bisnis, perencanaan ZIS, dan sistem keuangan keluarga Anda bersama PT Kami Bantu Konsultan di Samarinda.