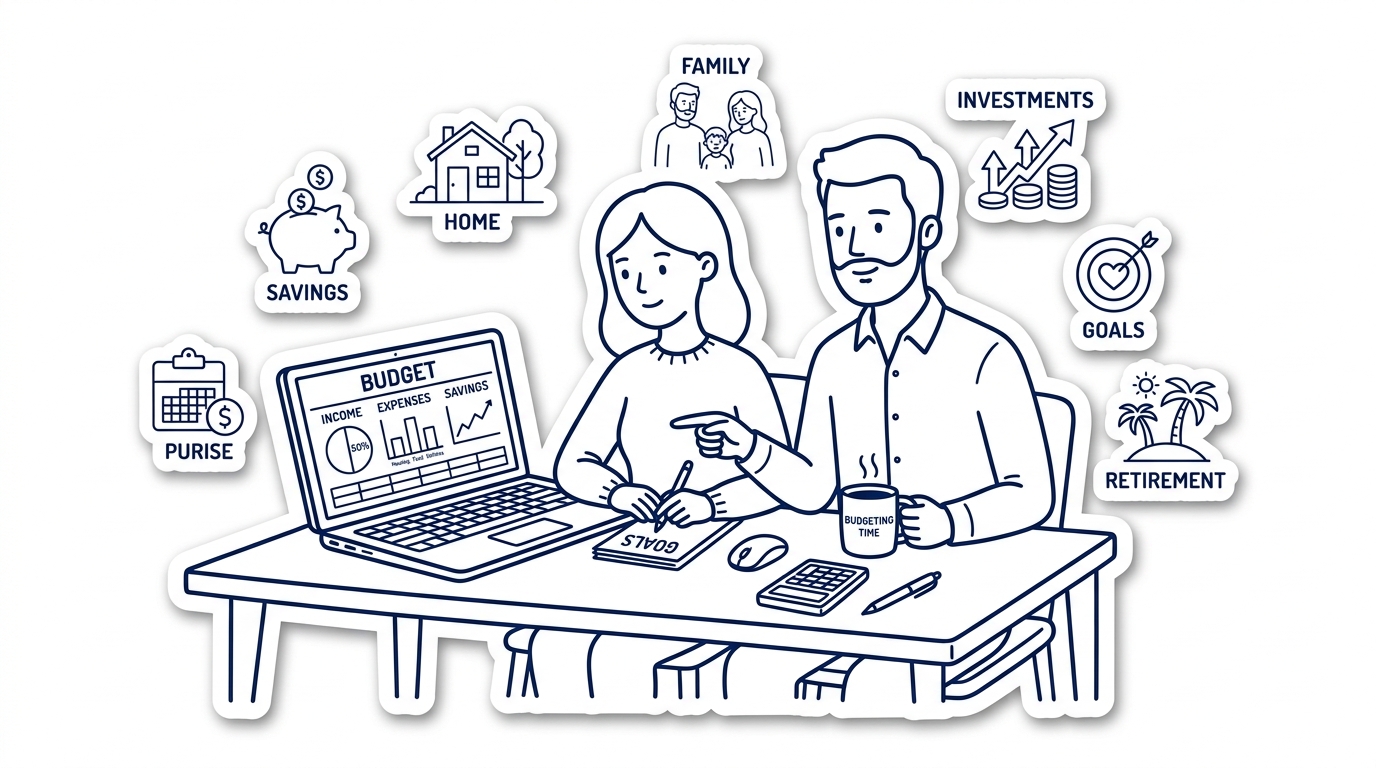
Istilah keuangan memiliki cakupan yang sangat luas dan sering kali membuat banyak orang merasa terintimidasi. Namun, dengan pendekatan bertahap dan sistematis, siapa pun dapat memahami bagaimana keputusan-keputusan keuangan sehari-hari berdampak langsung terhadap kehidupan finansial mereka secara keseluruhan.
Anatomi Keuangan Sebuah Keluarga
Sebagai ilustrasi nyata, perhatikan potret keluarga Anton. Anton bekerja di perusahaan IT di Jakarta dengan gaji bersih Rp5 juta per bulan, sementara istrinya Anita berkarir di perusahaan BUMN dengan penghasilan bersih Rp3 juta per bulan. Total pendapatan gabungan keluarga mereka mencapai Rp8 juta per bulan atau setara Rp96 juta per tahun.
Umumnya, gaji yang diterima karyawan sudah merupakan pendapatan bersih setelah dipotong pajak penghasilan. Namun, jika Anda masih menerima gaji kotor, pastikan untuk menguranginya dengan estimasi potongan pajak sebelum memasukkannya ke dalam tabel anggaran rumah tangga.
Struktur pengeluaran bulanan keluarga Anton:
| Pos Pengeluaran Bulanan | Jumlah Alokasi (Rp) | Persentase |
|---|---|---|
| Sewa rumah | 1.200.000 | 15,0% |
| Cicilan mobil | 2.300.000 | 28,8% |
| Transportasi dan perawatan kendaraan | 500.000 | 6,2% |
| Tagihan listrik dan telepon | 900.000 | 11,2% |
| Belanja kebutuhan dapur bulanan | 1.300.000 | 16,2% |
| Hiburan dan makan di luar | 1.000.000 | 12,5% |
| Asisten rumah tangga | 800.000 | 10,0% |
| Total Pengeluaran | 8.000.000 | 100,0% |
Secara matematis di atas kertas, penghasilan dan pengeluaran keluarga Anton tampak seimbang sempurna (arus kas impas). Namun, apakah ini menandakan kondisi keuangan mereka sudah aman? Sama sekali belum.
Kehidupan finansial bukan hanya berbicara tentang hari ini, melainkan juga tentang ketahanan menghadapi hari esok. Terdapat dua jebakan tersembunyi yang luput dari perhitungan di atas:
- Risiko tak terduga: Bagaimana jika musibah terjadi, seperti rumah kemalingan, perabot penting rusak, atau anggota keluarga jatuh sakit? Tanpa dana cadangan dan asuransi, biaya pemulihan akan langsung menjadi beban utang baru.
- Godaan meningkatkan standar hidup: Keinginan mengganti televisi model terbaru atau memperbarui perabot rumah menuntut dana ekstra yang tidak pernah dialokasikan dalam anggaran berjalan.
Kedua kondisi tak terduga ini kerap menjebak keluarga muda ke dalam jerat utang konsumtif (terutama melalui kartu kredit atau paylater). Membayar cicilan minimum setiap bulan bukanlah solusi cerdas, melainkan awal dari efek bola salju bunga berbunga.
Fakta paling mengkhawatirkan: dalam skenario keluarga Anton, tidak tersedia alokasi sepeser pun untuk program menabung (baik untuk dana darurat, persiapan pendidikan anak, maupun bekal pensiun).
Mengapa Menambah Penghasilan Bukan Solusi Utama
Bayangkan jika penghasilan keluarga Anton tiba-tiba berlipat ganda dari Rp8 juta menjadi Rp16 juta per bulan. Apakah seluruh kerentanan finansial mereka otomatis sirna?
Kenyataan di lapangan menunjukkan bahwa 99 dari 100 orang yang mengalami lonjakan pendapatan 100% akan spontan menggandakan pengeluaran mereka. Mereka tergoda pindah ke kontrakan yang lebih mewah, mengganti mobil yang lebih prestisius, serta memperbesar anggaran rekreasi akhir pekan. Pada akhirnya, mereka kembali ke titik nol: seluruh penghasilan habis tanpa sisa aset produktif.
Fenomena inflasi gaya hidup (lifestyle inflation) ini sangat manusiawi, namun harus disikapi dengan kewaspadaan penuh. Menambah pemasukan tidak akan pernah menjadi jalan keluar berkelanjutan selama kebiasaan menghabiskan seluruh uang yang masuk belum diubah secara sadar.
Menetapkan Tujuan Prioritas: Jalan Menuju Kontrol Finansial
Tantangan terbesar dalam mengendalikan keuangan adalah memulai langkah pertama di jalur yang tepat. Selama masa sekolah formal, kita jarang sekali dibekali literasi finansial personal aplikatif. Yang kerap terdengar hanyalah keluhan tanpa solusi nyata.
Kabar baiknya, terdapat satu formula sederhana yang sanggup merombak arah masa depan Anda: menetapkan tujuan keuangan prioritas yang spesifik, terukur, dan realistis.
Menjadi Miliarder: Rencana Nyata Bukan Sekadar Mimpi
Menjadi miliarder dalam semalam tentu tidak realistis. Namun, membangun kekayaan hingga menembus angka Rp1 miliar secara bertahap melalui disiplin investasi berkala (Dollar Cost Averaging) adalah target yang sangat mungkin dicapai oleh siapa saja.
Simulasi perhitungan matematis: Jika target Anda mengumpulkan dana Rp1 miliar saat menginjak usia pensiun (55 tahun) dan Anda mulai berinvestasi sejak usia 25 tahun, dengan asumsi imbal hasil rata-rata 10% per tahun, Anda hanya perlu menyisihkan:
- Rp5,5 juta per tahun, atau
- Rp460.500 per bulan, atau
- Rp15.350 per hari (setara harga segelas kopi kekinian)
Angka ini sangat terjangkau bagi siapa pun yang memiliki niat kuat. Keluarga Anton, sebagai contoh, dapat langsung mengamankan target Rp1 miliar ini cukup dengan memangkas pengeluaran hiburan dari Rp1 juta menjadi Rp500.000 per bulan.
Untuk Kebutuhan Jangka Pendek: Menabung Dulu, Belanja Kemudian
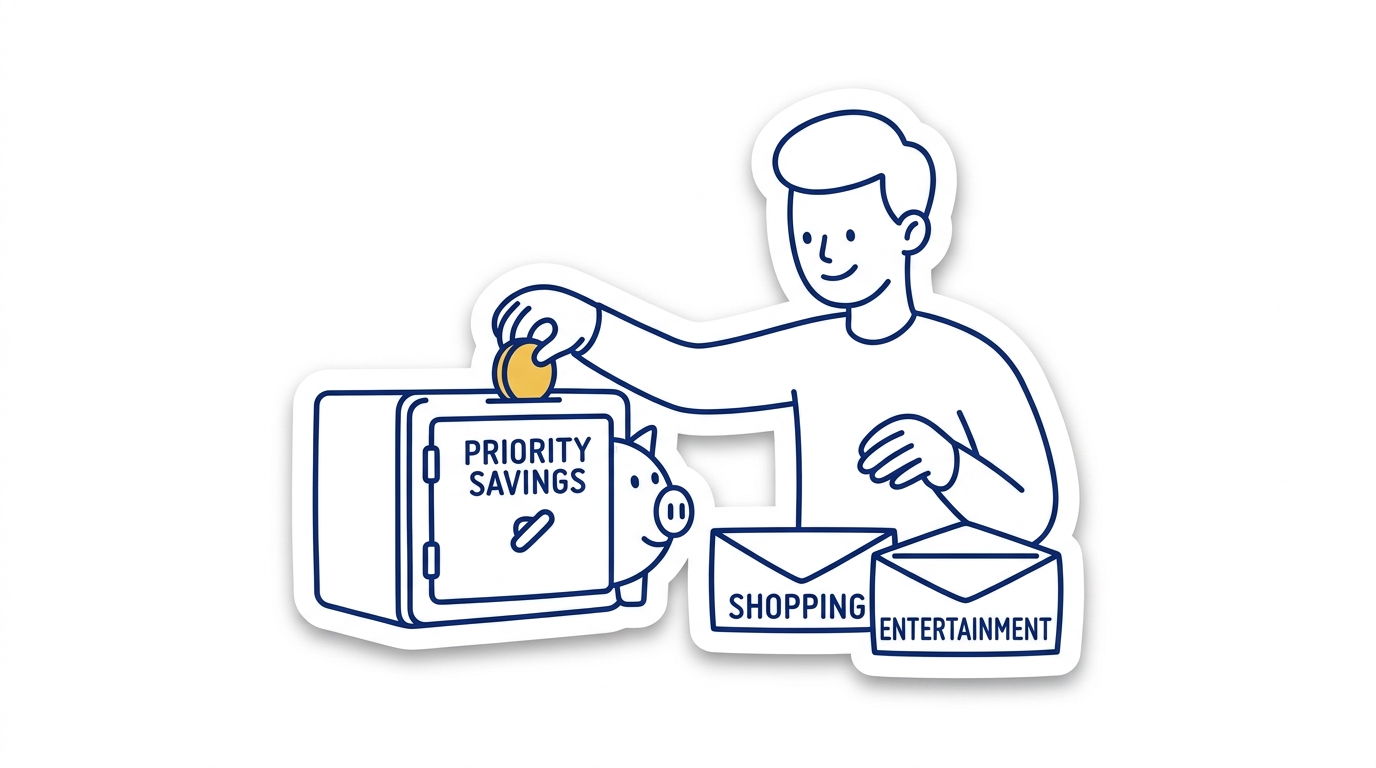
Bagi impian dan keinginan jangka pendek, prinsip yang wajib dijaga ketat adalah “menabung dulu, belanja kemudian” (bukan sebaliknya).
Mengapa paradigma ini memiliki dampak transformatif yang sangat besar?
- Impuls berbelanja sering kali bersifat emosional dan sesaat: Barang yang tampak sangat mendesak hari ini umumnya kehilangan daya tariknya setelah jeda beberapa pekan.
- Menunda kepuasan instan melatih otot disiplin finansial: Kebiasaan menyisihkan alokasi tabungan begitu gaji diterima membentuk mentalitas kaya yang kokoh.
Tujuh Pilar Keseimbangan Keuangan Keluarga
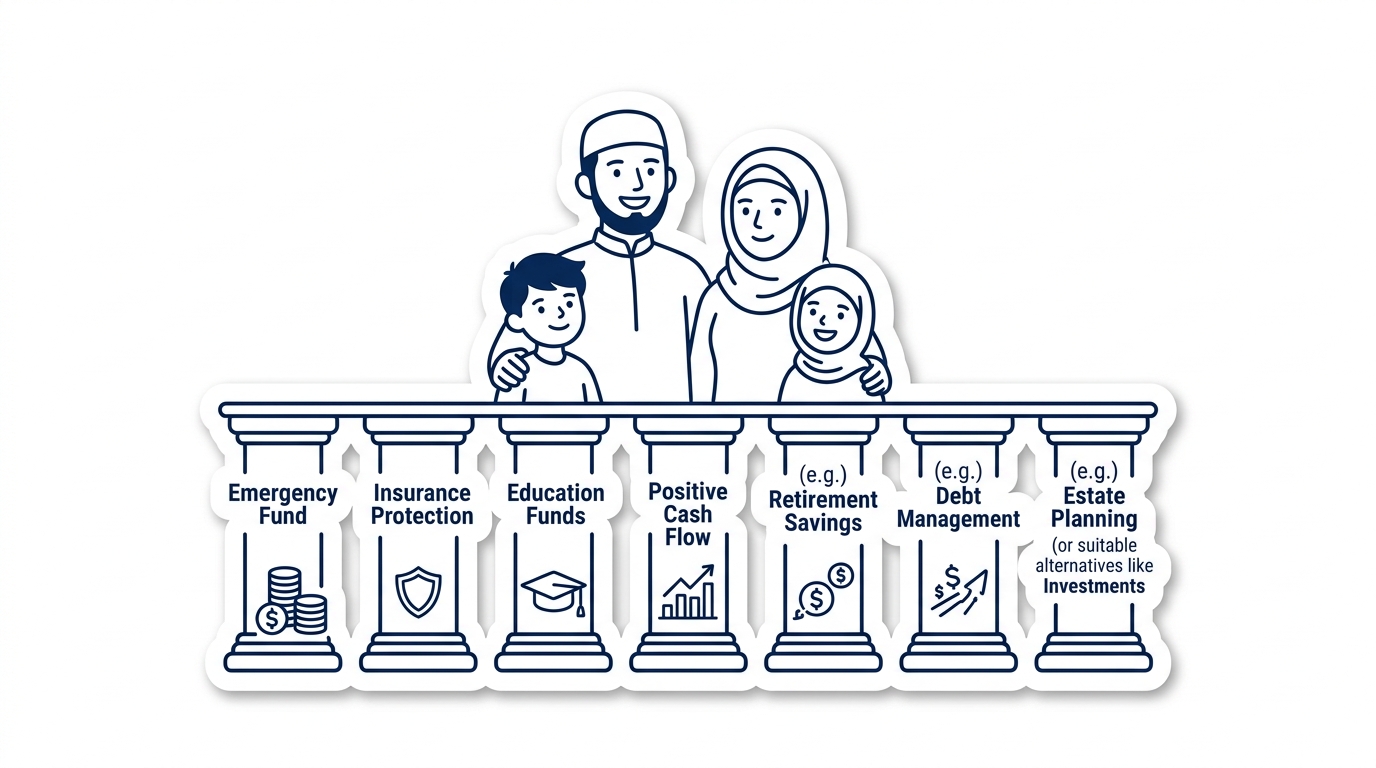
Sebagai kompas praktis bagi rumah tangga Anda, berikut tujuh pilar fundamental yang wajib dibangun guna mewujudkan ketenangan hidup yang seimbang:
- Tujuan Finansial Jelas dan Tertulis: Tetapkan visi keuangan jangka pendek, menengah, dan panjang bersama pasangan secara transparan.
- Arus Kas Positif Sepanjang Tahun: Pastikan pendapatan selalu melampaui pengeluaran secara konsisten, bukan hanya pada bulan tertentu.
- Bebas dari Jeratan Utang Konsumtif: Hindari fasilitas kredit konsumtif atau cicilan dengan bunga tinggi yang menggerus daya beli.
- Dana Darurat yang Memadai: Siapkan cadangan kas likuid senilai 3 hingga 6 bulan biaya hidup keluarga sebagai bantalan krisis.
- Perencanaan Pendidikan Anak Sedini Mungkin: Investasikan dana pendidikan sejak anak balita untuk mengimbangi inflasi biaya sekolah.
- Persiapan Bekal Hari Tua: Mulai sisihkan dana pensiun hari ini (makin dini dimulai, makin ringan beban investasi bulanan Anda).
- Proteksi Asuransi untuk Pencari Nafkah: Lindungi nilai ekonomis kepala keluarga dengan proteksi yang tepat demi menjaga masa depan ahli waris.
Ketujuh pilar ini bukan semata-mata berbicara mengenai angka di rekening, melainkan tentang membangun rasa aman, martabat, dan ketenangan batin dalam keluarga. Jika Anda ingin melakukan audit keuangan keluarga atau menata kesehatan arus kas secara profesional, tim konsultan dari Konsultan Bisnis Samarinda siap membersamai setiap langkah Anda.
Wujudkan Stabilitas Keuangan Keluarga yang Tangguh Hari Ini
Jangan tunggu hingga krisis finansial melanda rumah tangga Anda. Konsultasikan peta jalan keuangan, manajemen utang, dan perencanaan investasi keluarga Anda bersama PT Kami Bantu Konsultan di Samarinda.