Dalam perjalanan mengelola keuangan keluarga, kita tidak jarang berhadapan dengan situasi yang sama sekali tidak terduga, termasuk ketika fasilitas pinjaman yang sudah disetujui dan dicairkan ternyata batal dimanfaatkan untuk tujuan awalnya. Pertanyaan krusial pun mencuat: bagaimana memperlakukan dana tersebut secara optimal agar tidak tergerus inflasi dan tidak kalah bersaing dengan beban bunga kredit yang terus berjalan?
Studi Kasus Nyata: Pinjaman yang Batal Digunakan
Sebuah kasus nyata dialami oleh seorang guru sekolah dasar di Jakarta. Ia mengajukan pinjaman ke koperasi karyawan sebesar Rp45 juta untuk keperluan uang muka pembelian rumah idaman. Namun, karena keputusan transaksi properti tersebut diambil terlampau tergesa-gesa tanpa uji tuntas legalitas, proses pembelian terpaksa dibatalkan di tengah jalan.
Dari total dana yang telah disetorkan, pihak pengembang hanya mampu mengembalikan Rp40 juta. Masalah kian pelik karena klausul perjanjian pinjaman koperasi melarang pelunasan dipercepat sebelum masa kontrak genap berjalan 12 bulan (satu tahun penuh). Sepanjang periode penantian tersebut, beban bunga pinjaman sebesar 1% per bulan (atau setara 12% per tahun) tetap wajib dibayarkan secara tertib.
Kondisi ini menghadirkan dilema finansial yang nyata: ke instrumen manakah dana Rp40 juta tersebut harus ditempatkan agar produktif dan mampu mengimbangi biaya bunga?
Komparasi dan Analisis Opsi Penempatan Dana
Opsi 1: Deposito Bank Syariah
Hampir seluruh perbankan syariah di tanah air menawarkan nisbah bagi hasil yang kompetitif bagi nasabah penempatan dana. Namun demikian, secara historis bagi hasil deposito perbankan umumnya berkisar antara 4% hingga 6% per tahun (belum mencapai 1% per bulan setelah dipotong pajak bagi hasil 20%).
Konsekuensinya, apabila dana Rp40 juta tersebut hanya dibiarkan terparkir di rekening deposito, hasil bagi yang diperoleh masih belum mencukupi untuk menutup beban bunga koperasi sebesar 1% per bulan. Deposito tetap merupakan pilihan tempat perlindungan modal (safe haven) yang sangat likuid, namun tidak memadai untuk menutup defisit biaya bunga dalam konteks kasus ini.
Opsi 2: Instrumen Pasar Modal dan Reksadana Saham
Instrumen reksadana saham maupun saham langsung di bursa efek menawarkan potensi imbal hasil yang jauh lebih tinggi. Terlebih lagi, momentum saat indeks harga saham gabungan sedang mengalami koreksi tajam membuka peluang emas karena banyak aset fundamental unggulan diperdagangkan dengan valuasi diskon di bawah nilai wajarnya.
Meski demikian, pendekatan ini menuntut kehati-hatian tingkat tinggi. Fluktuasi harga dalam kurun waktu satu tahun ke depan tidak memiliki jaminan kepastian arah naik. Menggunakan dana pinjaman berjangka pendek untuk spekulasi saham berisiko tinggi tanpa pendampingan profesional sangat tidak dianjurkan bagi profil risiko pemula.
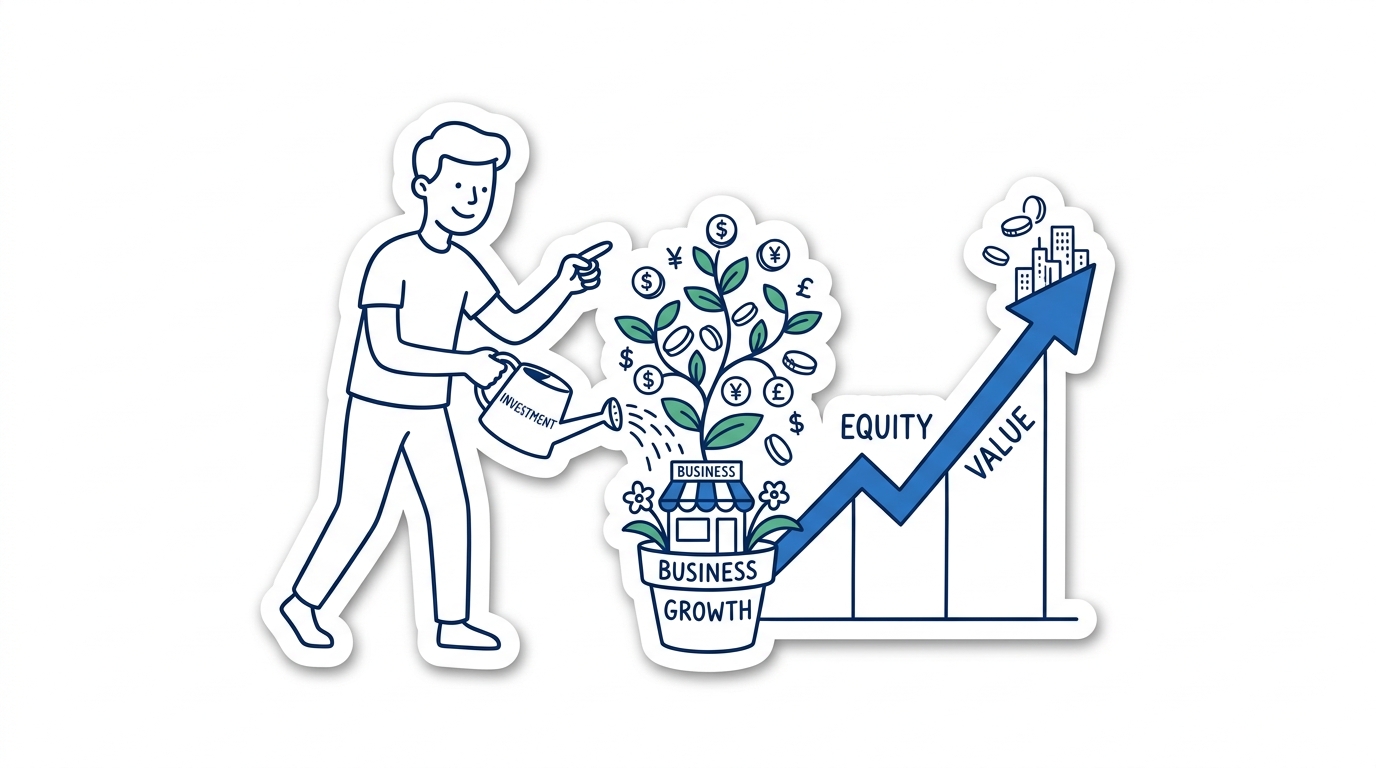
Opsi 3: Pemanfaatan Produktif Terarah (Modal Usaha dan Investasi)
Apabila arus kas bulanan keluarga Anda tidak terganggu oleh cicilan berjalan (artinya, Anda tetap mampu melunasi angsuran pokok dan bunga setiap bulan dari gaji rutin tanpa mengorbankan belanja primer), maka keputusan yang lebih berani dan produktif dapat diambil:
- Modal Pengembangan Usaha Mandiri: Alokasikan dana tersebut ke dalam unit usaha yang risikonya Anda kuasai langsung, seperti pengadaan stok barang perputaran cepat atau perbaikan fasilitas produksi.
- Investasi Akumulasi Aset Jangka Panjang: Tempatkan dana pada portofolio reksadana atau saham pilihan dengan horizon waktu lebih dari 3 hingga 5 tahun, mengabaikan volatilitas jangka pendek 12 bulan pertama.
Dengan strategi ini, sekalipun dalam tempo 1 tahun hasilnya belum mencatatkan lonjakan fantastis, kewajiban cicilan tetap aman disubsidi dari gaji. Pada tahun-tahun berikutnya saat pinjaman telah lunas, Anda akan memetik buah dari aset produktif yang terus bertumbuh tanpa lagi dibebani utang pokok.
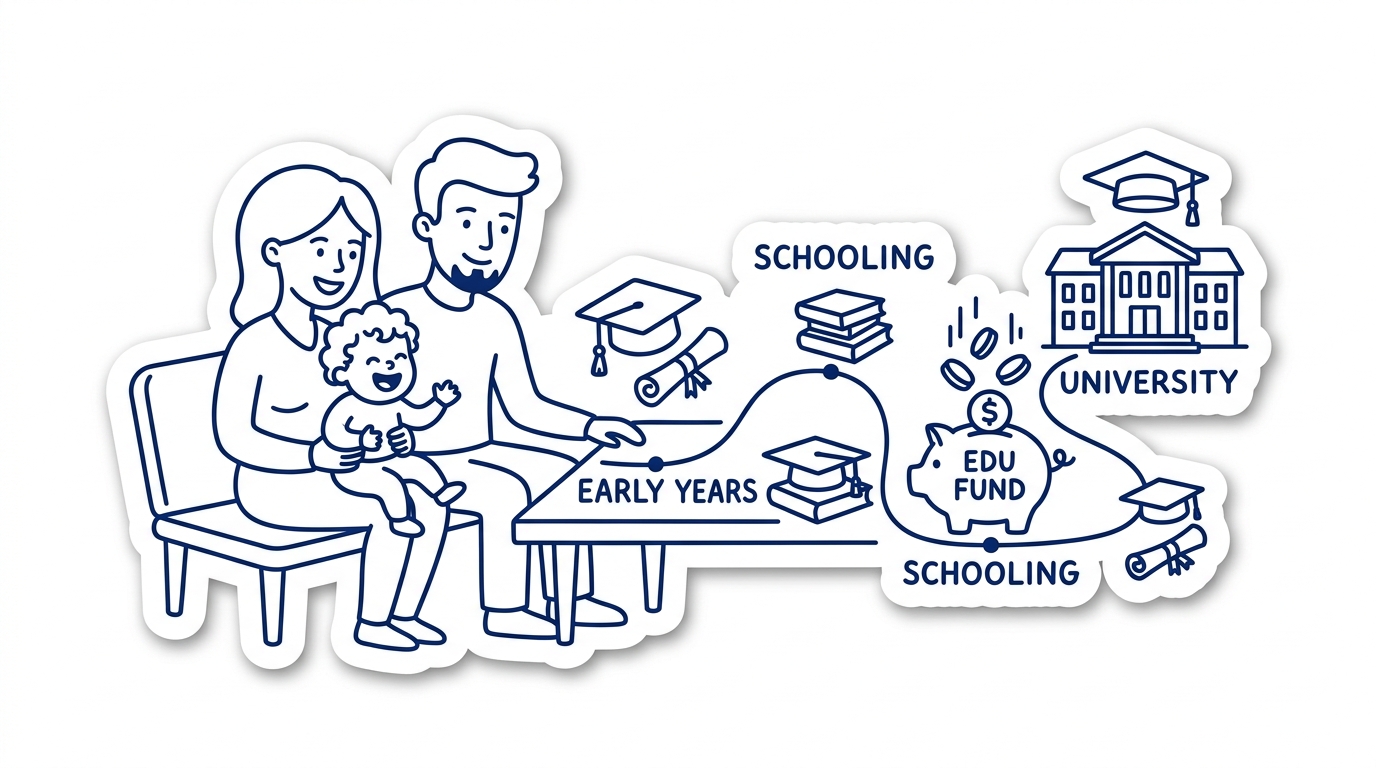
Tentang Persiapan Dana Pendidikan Anak
Bagi keluarga yang dikaruniai anak berusia balita, mengarahkan kelebihan likuiditas untuk persiapan dana pendidikan sejak dini adalah keputusan visioner yang sangat tepat. Asuransi pendidikan konvensional bukanlah satu-satunya instrumen di pasar.
Di saat kondisi bursa saham sedang mengalami siklus penurunan harga, produk proteksi berbalut investasi seperti unit link atau reksadana campuran/saham menghadirkan momentum valuasi yang menarik. Nilai aktiva bersih yang relatif rendah memberikan peluang akumulasi unit investasi yang lebih banyak sebelum fase pemulihan ekonomi berikutnya.
Kunci penentu: Sebelum memilih produk instrumen finansial apa pun, wajib hukumnya menghitung terlebih dahulu proyeksi kebutuhan riil biaya pendidikan anak di masa depan dengan memperhitungkan laju inflasi uang pangkal sekolah.
Prinsip Emas: Pemanfaatan Terencana dan Terukur
Setiap rupiah pinjaman yang telah dicairkan senantiasa membawa kewajiban biaya modal. Sebaliknya, setiap modal yang dibiarkan menganggur tanpa perencanaan matang akan tergerus oleh laju inflasi dan biaya administrasi perbankan.
Kunci kebijakannya terletak pada pemanfaatan yang terencana, disiplin, dan terukur. Selalu sesuaikan toleransi risiko dengan kesehatan arus kas keluarga, serta pertimbangkan dampak jangka panjang dari setiap kontrak pinjaman yang Anda tanda tangani. Konsultan ahli dari Konsultan Bisnis Samarinda siap mendampingi Anda dalam menyusun strategi restrukturisasi utang dan kelayakan alokasi modal usaha.
Optimalkan Likuiditas dan Struktur Keuangan Usaha Anda
Punya dana pinjaman atau modal menganggur yang belum optimal? Diskusikan strategi alokasi modal, analisis arus kas, dan perencanaan restrukturisasi bersama tim penasihat finansial PT Kami Bantu Konsultan di Samarinda.