Pepatah klasik “besar pasak daripada tiang” menggambarkan kondisi keuangan yang kerap menjerat banyak keluarga modern, yakni pengeluaran bulanan yang jauh melampaui kemampuan penghasilan. Ketika defisit telah menjadi rutinitas dari bulan ke bulan, solusi instan yang kerap diambil seperti berutang kartu kredit atau pinjaman online justru menjadi perangkap yang mempercepat kebangkrutan rumah tangga.
Potret Masalah: Ketika Defisit Mencapai Rp3 hingga 4 Juta per Bulan
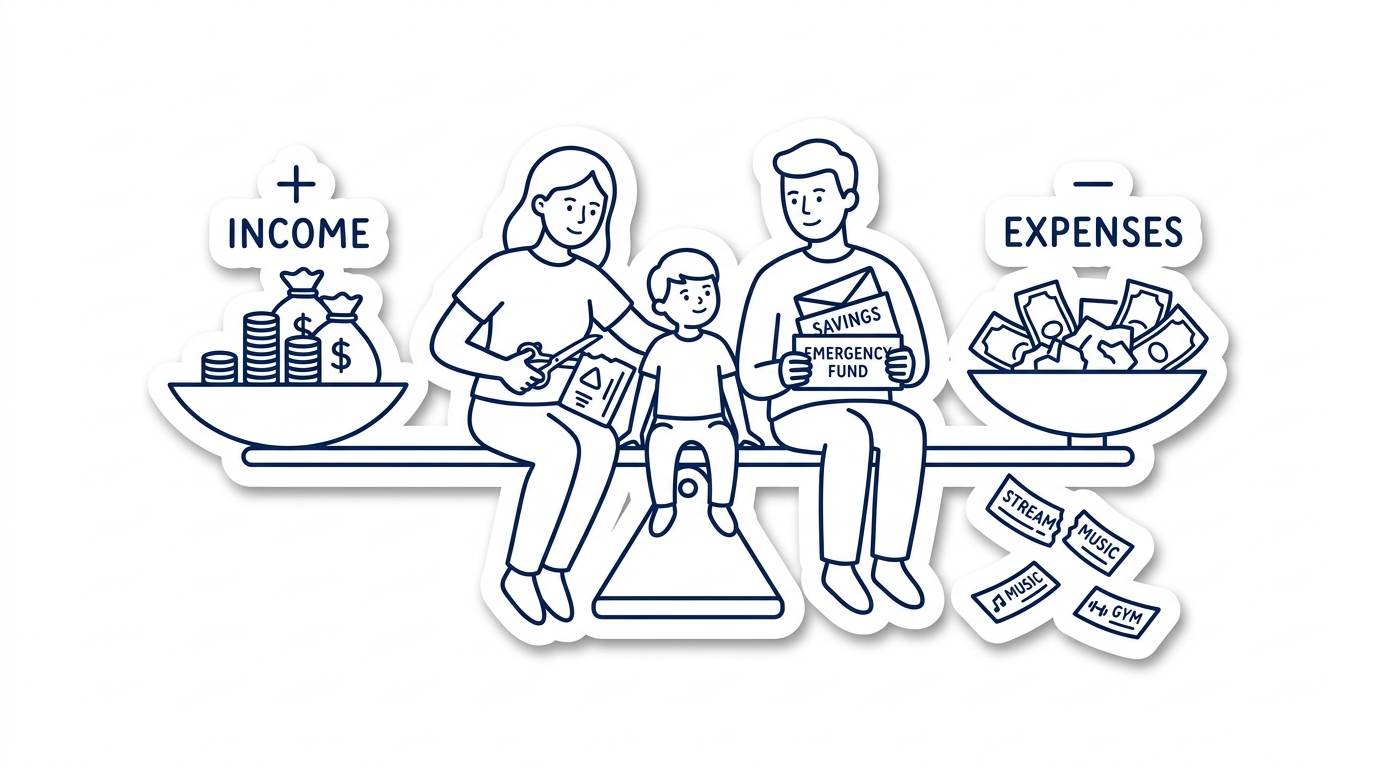
Sebagai studi kasus nyata, perhatikan sebuah keluarga berpenghasilan Rp12 juta per bulan, namun rata-rata pengeluaran rutin mereka mencapai Rp15 hingga 16 juta per bulan. Defisit bulanan sebesar Rp3 hingga 4 juta tersebut ditutup dengan menggesek kartu kredit dan mencairkan tabungan masa lalu.
Dalam kondisi terdesak ini, keluarga tersebut terpikir untuk mencairkan aset simpanan mereka sebesar Rp50 juta guna diinvestasikan ke instrumen pasar modal dengan harapan imbal hasil investasinya mampu menutup defisit bulanan. Apakah strategi ini tepat? Mari kita bedah secara rasional.
Diagnosis: Akar Masalah yang Sebenarnya
Mencari instrumen investasi yang mampu menghasilkan return Rp3 hingga 4 juta per bulan dari modal Rp50 juta adalah ilusi berbahaya (menuntut imbal hasil 6% hingga 8% per bulan, yang hanya dijanjikan oleh skema investasi bodong). Investasi tidak pernah dirancang untuk menambal kebocoran arus kas harian.
Akar masalah yang sebenarnya adalah disproporsi antara gaya hidup dan daya beli riil. Tanpa pembedahan pos pengeluaran, menyuntikkan modal investasi apa pun akan habis terlahap oleh pola hidup yang boros.
Langkah Darurat Menata Kembali Keseimbangan Finansial
Untuk keluar dari jurang defisit secara permanen, jalankan protokol keuangan darurat berikut:
- Hentikan Segala Bentuk Utang Baru: Bekukan penggunaan kartu kredit, paylater, dan fasilitas pinjaman konsumtif lainnya. Hidup murni mengandalkan uang kas yang ada di tangan.
- Pangkas Pos Fleksibel Tanpa Kompromi: Tunda liburan, kurangi makan di luar, batalkan langganan hiburan streaming yang tidak esensial, dan sesuaikan gaya hidup ke tingkat yang realistis.
- Amankan Dana Kas yang Ada sebagai Dana Darurat: Pertahankan dana Rp50 juta tersebut pada instrumen sangat aman (seperti deposito syariah atau ORI) sebagai benteng darurat, bukan untuk spekulasi berisiko tinggi.
- Cari Peluang Tambahan Penghasilan: Manfaatkan waktu luang di akhir pekan atau keterampilan sampingan untuk mendatangkan keran pendapatan baru bagi keluarga.
“Mengakui kesalahan kalkulasi gaya hidup dan segera mengerem pengeluaran adalah tanda kedewasaan finansial. Kejujuran pada kapasitas diri adalah langkah awal pemulihan martabat keluarga.”
Kesimpulan: Hentikan Kebocoran Kas, Pulihkan Surplus Finansial
Mengatasi kondisi besar pasak daripada tiang membutuhkan ketegasan dalam memangkas pos biaya yang tidak esensial serta diagnosis akurat terhadap arus kas yang bocor. Bagi Anda pelaku usaha maupun profesional di Samarinda yang tengah menghadapi tekanan defisit dan memerlukan evaluasi menyeluruh atas anggaran belanja, Anda dapat menghubungi kantor Konsultan Bisnis Samarinda.
Bersama tim profesional PT Kami Bantu Konsultan, solusi yang terbukti efektif mengembalikan kesehatan finansial Anda meliputi:
- Jasa Audit & Investigasi Arus Kas: Pemeriksaan mendalam untuk mengidentifikasi kebocoran gaya hidup (lifestyle leakage), inefisiensi pengeluaran rutin, dan beban cicilan yang membebani kas bulanan.
- Konsultan Bisnis: Restrukturisasi strategi pembiayaan, penyusunan rencana pemulihan arus kas positif, dan pendampingan manajemen keuangan terstruktur untuk keluarga dan bisnis.
Ketahui pula layanan pendukung perpajakan, pembukuan, dan digital marketing kami di halaman layanan lengkap PT Kami Bantu Konsultan.
Audit Kebocoran Kas dan Pulihkan Keuangan Anda
Jangan biarkan defisit bulanan semakin membebani masa depan Anda. Ambil langkah pemulihan sekarang juga bersama PT Kami Bantu Konsultan.