Mengelola keuangan keluarga pada dasarnya tidak jauh berbeda dengan mengelola keuangan perusahaan. Keduanya berangkat dari sumber daya yang terbatas, namun dituntut untuk mencapai berbagai tujuan jangka panjang yang telah dicanangkan. Penghasilan bulanan yang Anda terima secara reguler seharusnya dialokasikan dengan efisien agar seluruh tujuan finansial keluarga dapat terwujud secara berkelanjutan.
Sayangnya, banyak keluarga justru terjebak dalam keputusan-keputusan finansial yang secara perlahan menggerogoti kestabilan ekonomi mereka. Dari berbagai kasus yang kami tangani bersama para klien, terdapat enam masalah utama yang paling sering merusak struktur kas rumah tangga. Pada pembahasan bagian pertama ini, kita akan mengulas secara mendalam tiga kesalahan fatal di antaranya.
1. Menyepelekan Bahaya Utang Kartu Kredit
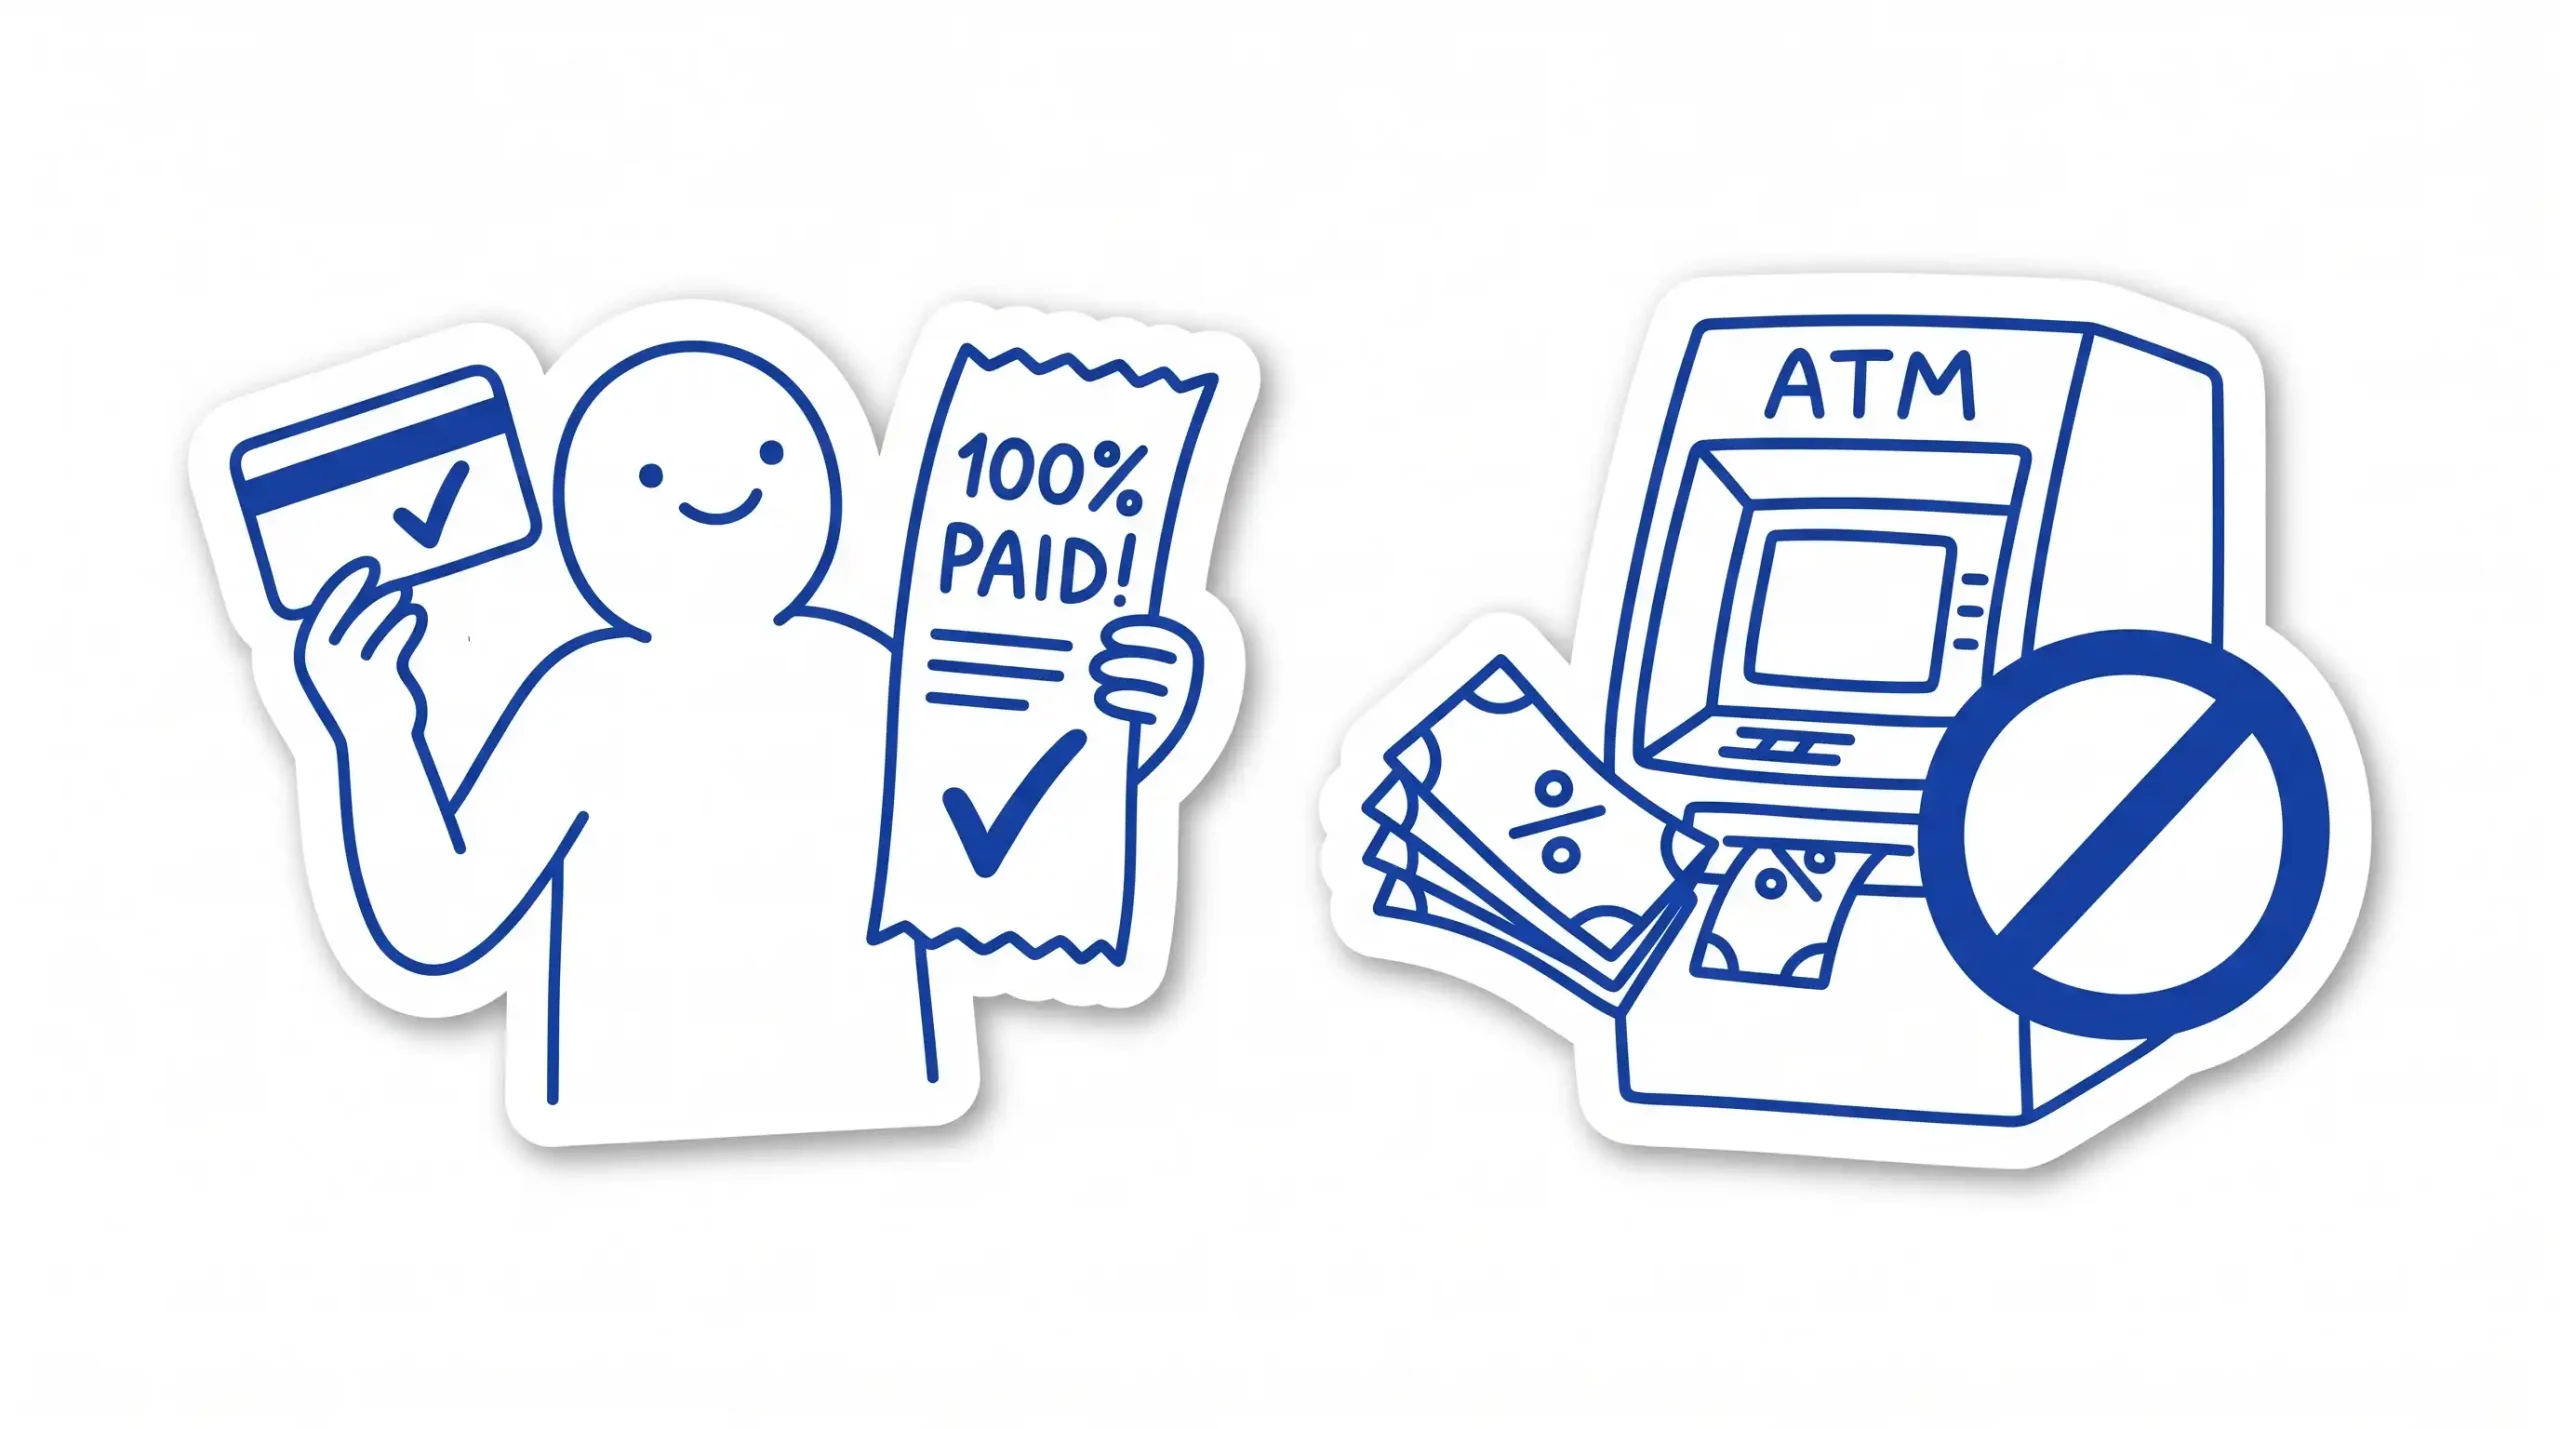
Utang kartu kredit merupakan ancaman serius bagi stabilitas keuangan keluarga. Memiliki kewajiban kepada lembaga keuangan dengan beban bunga yang bisa mencapai 36% hingga 39% per tahun adalah sumber tekanan psikologis yang sangat berat. Rasa cemas akibat akumulasi tagihan dapat mengganggu ketenteraman hidup berumah tangga.
Kartu kredit memang menawarkan kemudahan bertransaksi dan fleksibilitas cicilan. Namun, kemudahan ini menyimpan jebakan termahal yang sering tidak disadari: penarikan uang tunai melalui mesin ATM menggunakan kartu kredit.
“Tarik tunai lewat kartu kredit bukanlah penarikan tabungan, melainkan pinjaman instan berbunga harian tanpa masa tenggang (grace period). Jangan pernah menjadikannya kebiasaan.”
Berikut rincian beban penarikan tunai kartu kredit yang wajib Anda ketahui:
- Dikenakan biaya administrasi penarikan langsung sebesar Rp30.000 hingga Rp50.000 per transaksi.
- Bunga langsung berjalan sejak detik pertama uang keluar dari ATM tanpa adanya masa tenggang.
- Suku bunga yang dikenakan jauh lebih tinggi dibandingkan transaksi belanja biasa, bahkan bisa mencapai 4% per bulan (hampir 48% setahun).
Rekomendasi Penggunaan Kartu Kredit yang Bijak:
- Gunakan kartu kredit hanya sebagai metode pembayaran untuk pos pengeluaran yang sudah masuk anggaran bulanan, lalu lunasi 100% tagihannya saat jatuh tempo.
- Hindari jebakan hanya membayar jumlah minimum (minimum payment) karena akan membuat utang pokok berbunga secara eksponensial.
- Batasi kepemilikan kartu maksimal dua kartu saja untuk memudahkan pengawasan administrasi.
2. Mengejar Kekayaan Instan Melalui Investasi Berisiko Tinggi
Di tengah tekanan kebutuhan hidup sehari-hari, tawaran investasi yang menjanjikan imbal hasil berlipat ganda dalam waktu singkat sering kali menjadi godaan besar. Banyak orang tergiur memilih jalan pintas karena ingin cepat keluar dari masalah finansial.
Namun, hukum fundamental ekonomi tidak pernah berubah: semakin tinggi potensi keuntungan, semakin besar pula risiko kehilangan modal. Tawaran investasi yang menjanjikan keuntungan fantastis tanpa risiko hampir dapat dipastikan merupakan skema penipuan atau spekulasi liar yang membahayakan aset keluarga.
Bagi Anda yang ingin mengamankan portofolio keluarga maupun unit bisnis, berkonsultasi dengan Konsultan Keuangan dan Bisnis Samarinda yang profesional dapat membantu Anda memilah instrumen investasi resmi yang berizin OJK serta menyusun strategi alokasi aset yang realistis.
- Bangun Kekayaan Secara Bertahap: Akumulasi kekayaan sejati membutuhkan waktu, kedisiplinan, dan diversifikasi yang matang.
- Gunakan Strategi Dollar Cost Averaging: Sisihkan sebagian pendapatan secara konsisten setiap bulan ke instrumen reksa dana atau emas daripada berspekulasi pada produk yang tidak Anda pahami.
- Kuasai Aturan Main: Jangan menaruh uang sepeser pun pada bisnis atau instrumen investasi yang mekanisme kerjanya tidak Anda kuasai.
3. Menunda Persiapan Dana Pendidikan Anak
Hampir setiap orang tua menyadari bahwa biaya pendidikan terus meningkat setiap tahun. Namun ironisnya, persiapan dana pendidikan anak sering kali menjadi pos yang paling sering ditunda dengan alasan anak masih kecil. Padahal, ada tiga alasan krusial mengapa persiapan dana sekolah harus dimulai sedini mungkin:
- Biaya Masuk Sekolah Sangat Tinggi: Bahkan sejak jenjang taman kanak-kanak dan sekolah dasar, biaya uang pangkal dan seragam sudah cukup besar. Untuk jenjang perguruan tinggi, biaya kuliah hingga sarjana membutuhkan puluhan hingga ratusan juta rupiah.
- Inflasi Biaya Pendidikan Tinggi: Kenaikan rata-rata biaya pendidikan berkisar 10% hingga 15% per tahun, jauh melampaui inflasi kebutuhan pokok biasa.
- Batas Usia Produktif Orang Tua: Asumsi bahwa kita akan selalu sehat dan produktif bekerja hingga anak lulus kuliah adalah asumsi yang berisiko. Risiko sakit, kecelakaan, atau kehilangan mata pencaharian sewaktu-waktu dapat terjadi.
Hitungan Nyata Harga Sebuah Penundaan:
Jika Anda butuh dana kuliah Rp200 juta dalam 15 tahun ke depan (asumsi imbal hasil 15%/tahun):
• Dimulai sekarang: Anda cukup menabung sekitar Rp300.000 per bulan.
• Ditunda 5 tahun: Beban bulanan melonjak hampir 3 kali lipat menjadi Rp800.000 per bulan!
Langkah Anda Selanjutnya
Ketiga kesalahan di atas, yaitu menyepelekan utang kartu kredit, mengejar investasi spekulatif instan, serta menunda persiapan dana pendidikan anak, memiliki satu kesamaan bahaya: dampaknya bersifat akumulatif dan sering kali baru disadari ketika keuangan keluarga sudah berada di ambang krisis.
Evaluasi kondisi portofolio dan struktur utang keluarga Anda hari ini juga. Jika Anda membutuhkan bimbingan teknis dalam menata kembali arus kas dan merestrukturisasi perencanaan finansial, tim Konsultan Bisnis Samarinda siap mendampingi Anda merancang strategi keuangan yang sehat dan berkelanjutan.
Hindari Kesalahan Fatal dalam Keuangan Keluarga Anda
Kendalikan utang, amankan dana pendidikan anak, dan tata ulang arus kas keluarga Anda bersama PT Kami Bantu Konsultan. Konsultasikan langsung via WhatsApp bersama tim kami di Samarinda.