Isu mengenai perlindungan tenaga kerja kembali menjadi perbincangan hangat di tingkat nasional setelah data serikat buruh mengungkapkan bahwa sekitar 20 juta pekerja di Indonesia belum terlindungi oleh program BPJS Ketenagakerjaan. Sebagian besar dari mereka berada di sektor informal atau Bukan Penerima Upah (BPU), seperti pekerja proyek bangunan, pengemudi transportasi daring, pedagang kaki lima, dan buruh harian lepas yang hidup dalam kerentanan finansial tinggi tanpa jaring pengaman sosial.
Bagi para pemilik usaha, direktur perseroan, dan pengelola bisnis di Kalimantan Timur, angka 20 juta pekerja tersebut seharusnya menjadi sinyal peringatan serius. Di lapangan, masih banyak pengusaha yang menganggap pendaftaran BPJS Ketenagakerjaan hanyalah formalitas sukarela yang bisa ditunda, atau hanya diperuntukkan bagi korporasi skala besar. Padahal, peraturan perundang-undangan di Indonesia menegaskan bahwa kewajiban BPJS Ketenagakerjaan perusahaan bersifat mengikat bagi seluruh badan usaha yang mempekerjakan tenaga kerja. Mengabaikan kewajiban ini bukan hanya melanggar hukum, melainkan juga menempatkan arus kas bisnis Anda pada risiko kerugian tak terduga yang berpotensi melumpuhkan operasional usaha.
Landasan Hukum Kewajiban Perusahaan Mendaftarkan Karyawan
Prinsip dasar kepesertaan jaminan sosial ketenagakerjaan diatur secara tegas dalam Undang-Undang Nomor 24 Tahun 2011 tentang Badan Penyelenggara Jaminan Sosial. Pada Pasal 15 ayat (1), disebutkan bahwa pemberi kerja secara bertahap wajib mendaftarkan dirinya dan pekerjanya sebagai peserta kepada BPJS sesuai dengan program jaminan sosial yang diikuti.
Aturan ini diperkuat oleh Peraturan Pemerintah Nomor 44 Tahun 2015 serta regulasi turunan lainnya. Status karyawan, baik Perjanjian Kerja Waktu Tidak Tertentu (PKWTT/karyawan tetap), Perjanjian Kerja Waktu Tertentu (PKWT/karyawan kontrak), hingga tenaga kerja lepas yang bekerja pada badan usaha berbadan hukum (PT, CV, maupun firma), wajib didaftarkan ke dalam program perlindungan ketenagakerjaan sejak hari pertama mereka bekerja.
3 Risiko Fatal Jika Perusahaan Mengabaikan BPJS Ketenagakerjaan
- Sanksi Administratif dan Pembekuan Izin Usaha (TMPT): Berdasarkan PP No 86 Tahun 2013, perusahaan yang tidak patuh dapat dikenakan teguran tertulis, denda finansial, hingga sanksi Tidak Mendapat Pelayanan Publik Tertentu. Dampak paling nyatanya adalah perizinan berusaha di sistem OSS (Online Single Submission) dibekukan, penolakan izin mendirikan bangunan, hingga larangan mengikuti tender proyek pemerintah dan swasta.
- Beban Ganti Rugi Medis Tanpa Batas: Jika karyawan mengalami kecelakaan kerja fatal saat menjalankan tugas dan terbukti belum didaftarkan ke BPJS Ketenagakerjaan, undang-undang mewajibkan perusahaan menanggung seluruh biaya perawatan rumah sakit, santunan cacat, dan santunan kematian sebesar nilai manfaat yang seharusnya diberikan BPJS. Hal ini bisa menyedot dana kas operasional ratusan juta rupiah secara mendadak.
- Ancaman Sanksi Pidana Penggelapan Iuran: Jika perusahaan sudah memotong iuran jaminan sosial dari slip gaji karyawan namun uang tersebut tidak disetorkan ke rekening kas BPJS Ketenagakerjaan, direksi atau pemilik usaha dapat dijerat pidana penjara hingga 8 tahun atau denda maksimal Rp1 Miliar sesuai Pasal 55 UU BPJS.
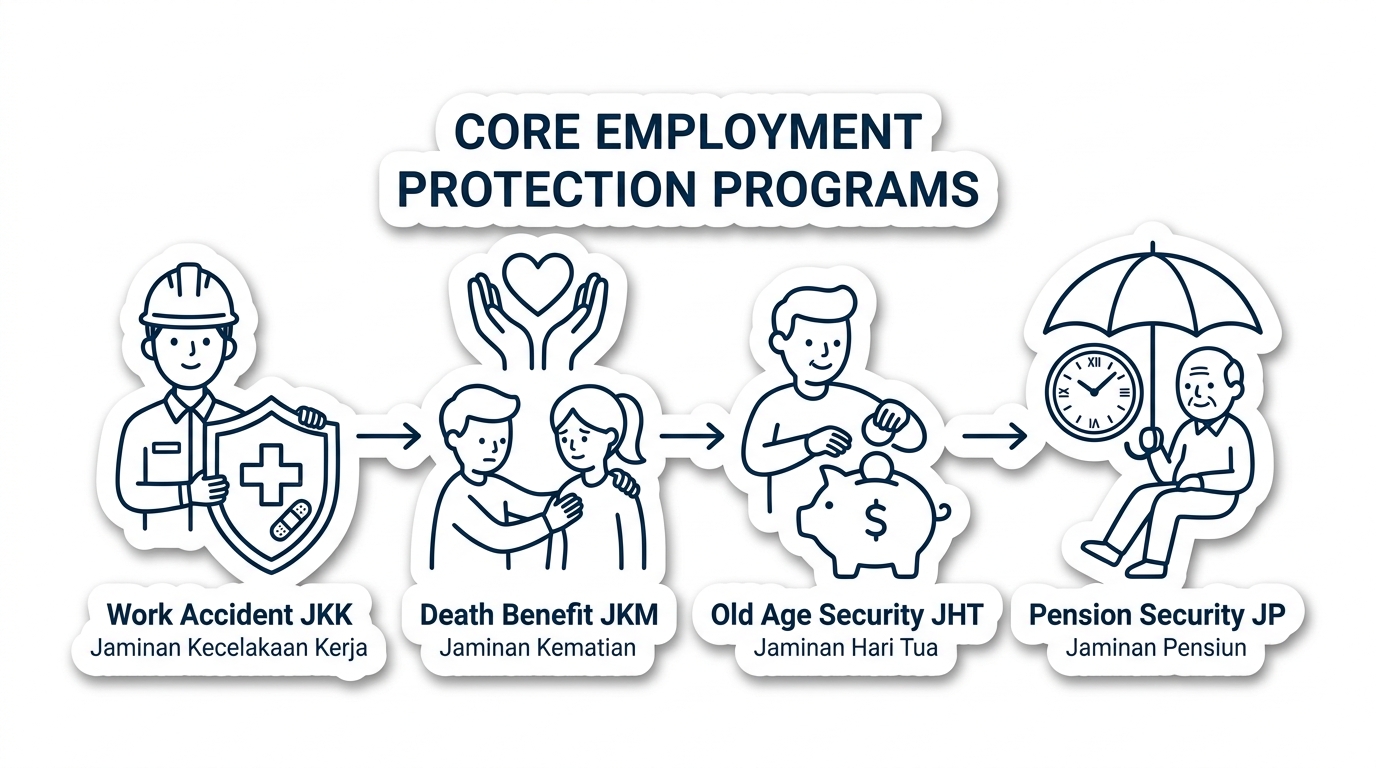
Mengenal 4 Program Utama BPJS Ketenagakerjaan
BPJS Ketenagakerjaan menyediakan empat pilar perlindungan komprehensif yang dirancang untuk mengalihkan risiko ketidakpastian tenaga kerja dari pundak pengusaha kepada sistem jaminan sosial nasional:
| Program Jaminan | Besaran Iuran Resmi | Manfaat Utama bagi Tenaga Kerja |
|---|---|---|
| Jaminan Kecelakaan Kerja (JKK) | 0,24 persen sampai 1,74 persen dari upah (dibayar 100 persen oleh perusahaan sesuai tingkat risiko lingkungan kerja). | Biaya pengobatan dan perawatan medis tanpa batas biaya sesuai kebutuhan medis, santunan pengganti upah selama tidak mampu bekerja, serta santunan cacat. |
| Jaminan Kematian (JKM) | 0,30 persen dari upah bulanan (dibayar 100 persen oleh perusahaan). | Santunan tunai total Rp42 juta kepada ahli waris jika pekerja meninggal bukan karena kecelakaan kerja, ditambah beasiswa pendidikan untuk dua orang anak hingga Rp174 juta. |
| Jaminan Hari Tua (JHT) | 5,70 persen dari upah (3,70 persen ditanggung perusahaan dan 2,00 persen dipotong dari upah karyawan). | Tabungan akumulatif uang tunai hasil iuran dan imbal hasil investasi yang dapat dicairkan saat pekerja memasuki usia 56 tahun, mengundurkan diri, atau terkena PHK. |
| Jaminan Pensiun (JP) | 3,00 persen dari upah dengan batas plafon maksimal (2,00 persen ditanggung perusahaan dan 1,00 persen dipotong dari upah karyawan). | Penghasilan bulanan pasti seumur hidup bagi pekerja yang telah memenuhi masa iur minimal 15 tahun saat memasuki usia pensiun atau mengalami cacat total tetap. |
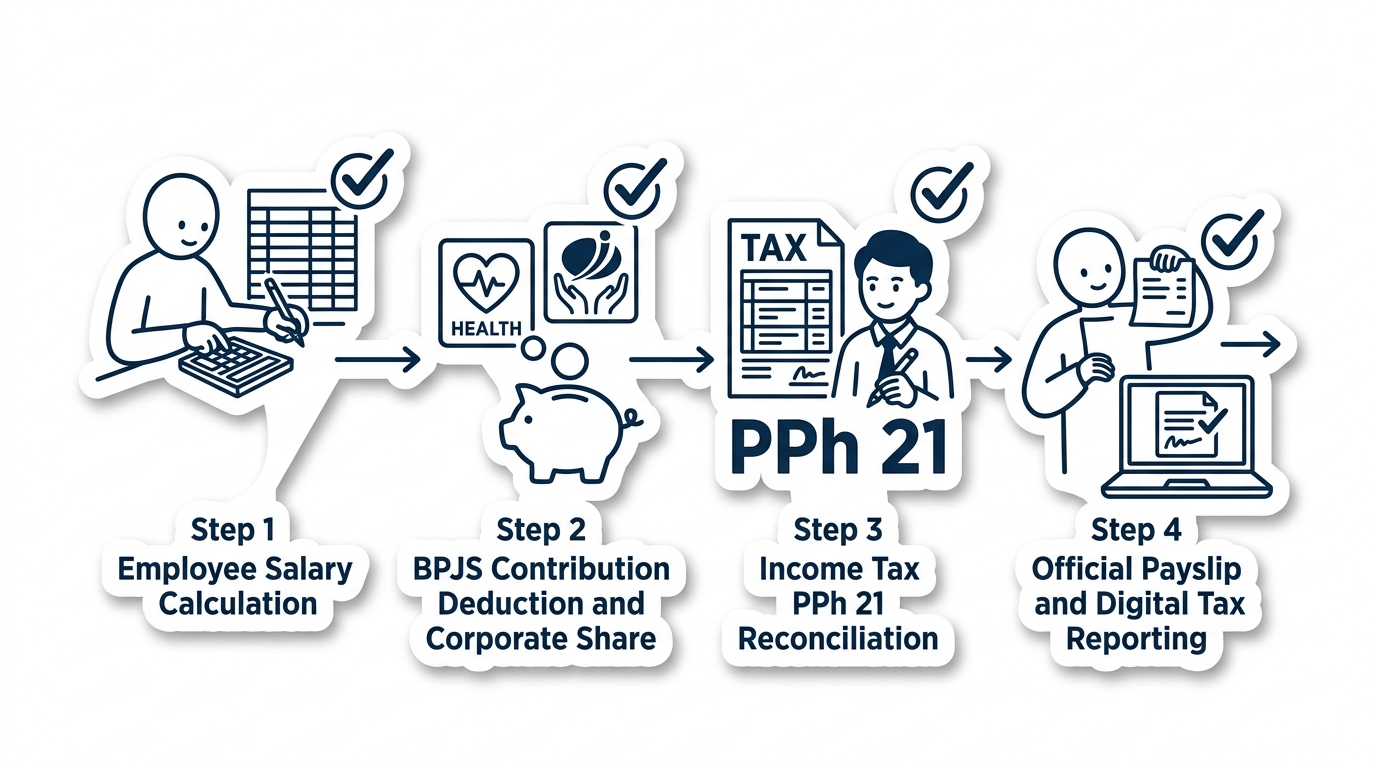
Perhitungan Pajak PPh 21 dan Akuntansi Payroll atas Iuran BPJS
Salah satu kendala teknis yang kerap membingungkan staf administrasi dan akuntansi di perusahaan adalah perlakuan perpajakan dan pembukuan atas komponen iuran jaminan sosial. Berdasarkan ketentuan Undang-Undang PPh dan peraturan Direktorat Jenderal Pajak di era Coretax, berikut adalah prinsip perhitungannya:
1. Iuran JKK dan JKM yang Ditanggung Perusahaan
Iuran JKK dan JKM yang dibayarkan oleh perusahaan kepada BPJS Ketenagakerjaan diperlakukan sebagai penambah penghasilan bruto karyawan dalam penghitungan PPh Pasal 21. Namun di sisi pembukuan perusahaan, seluruh iuran ini merupakan beban operasional resmi yang dapat dikurangkan dari penghasilan bruto kena pajak badan (deductible expense).
2. Iuran JHT dan JP yang Ditanggung Perusahaan
Iuran JHT (3,70 persen) dan JP (2,00 persen) yang dibayarkan perusahaan BUKAN merupakan objek pajak penghasilan bagi karyawan pada saat dibayarkan, sehingga tidak menambah komponen penghasilan bruto bulanan karyawan. Bagi perusahaan, beban ini tetap merupakan biaya fiskal yang sah untuk mengurangi laba kena pajak perseroan.
3. Iuran JHT dan JP yang Dipotong dari Gaji Karyawan
Potongan iuran JHT (2,00 persen) dan JP (1,00 persen) dari gaji karyawan diperlakukan sebagai unsur pengurang penghasilan bruto dalam menghitung penghasilan neto karyawan sebelum diperhitungkan dengan Penghasilan Tidak Kena Pajak (PTKP).
Dengan menerapkan skema Tarif Efektif Rata-Rata (TER) PPh 21 yang sinkron dengan sistem Coretax DJP, slip gaji yang diterima karyawan menjadi sangat transparan, kepatuhan bukti potong e-Bupot terjamin, dan laporan laba rugi perusahaan tersusun rapi tanpa selisih koreksi fiskal.
Membangun SOP Ketenagakerjaan Terstandar di Perusahaan
Agar kepatuhan ketenagakerjaan tidak membebani operasional harian, manajemen bisnis disarankan merumuskan sistemasi kerja yang terstruktur:
- Standardisasi Perjanjian Kerja Karyawan: Pastikan setiap staf memiliki kontrak kerja tertulis (PKWT atau PKWTT) yang mencantumkan hak jaminan sosial secara eksplisit sesuai regulasi ketenagakerjaan.
- SOP Pelaporan dan Mutasi Tenaga Kerja: Tetapkan batas waktu bagi staf personalia untuk mendaftarkan karyawan baru melalui portal SIPP Online BPJS maksimal 7 hari kerja sejak tanggal masuk kerja, serta pemutakhiran data karyawan yang keluar.
- Integrasi Software Penggajian Otomatis: Hindari kalkulasi manual pada spreadsheet yang rawan kesalahan rumus persentase iuran dan tarif pajak TER. Gunakan sistem pembukuan terintegrasi agar pencatatan beban gaji dan utang iuran BPJS langsung tersinkronkan ke buku besar akuntansi.
Butuh Bantuan Menata SOP Penggajian dan Kepatuhan Ketenagakerjaan?
Hindari risiko denda administratif dan tuntutan hukum ketenagakerjaan pada bisnis Anda. Tim KonsulBisnis mendampingi perusahaan di Samarinda, Balikpapan, dan seluruh Kalimantan Timur merapikan sistemasi SOP ketenagakerjaan, menghitung payroll pajak PPh 21 terpadu, hingga penyusunan laporan keuangan akuntansi terstandar.
Kesimpulan: Jaminan Sosial sebagai Pondasi Pertumbuhan Bisnis
Mendaftarkan seluruh tenaga kerja ke program BPJS Ketenagakerjaan bukan sekadar kewajiban administratif untuk memenuhi aturan pemerintah, melainkan bentuk investasi strategis bagi perlindungan bisnis jangka panjang. Ketika karyawan merasa aman dari risiko kecelakaan dan masa depan finansialnya terjamin, loyalitas dan produktivitas kerja mereka akan meningkat pesat.
Di saat yang sama, perusahaan terlindungi dari ancaman sanksi hukum dan lonjakan biaya mendadak. Dengan tata kelola payroll yang tertib dan kepatuhan perpajakan yang akurat, bisnis Anda memiliki fondasi yang kuat untuk terus berekspansi secara aman dan berkelanjutan.