Salah satu momen paling mengecewakan bagi tim pemasaran properti adalah ketika seorang konsumen telah membayar uang tanda jadi (booking fee), melengkapi berkas administrasi, namun beberapa minggu kemudian surat keputusan bank menyatakan bahwa aplikasi Kredit Pemilikan Rumah (KPR) konsumen tersebut ditolak mentah-mentah. Jika penolakan ini terjadi berulang kali, perputaran kas pengembang akan lumpuh.
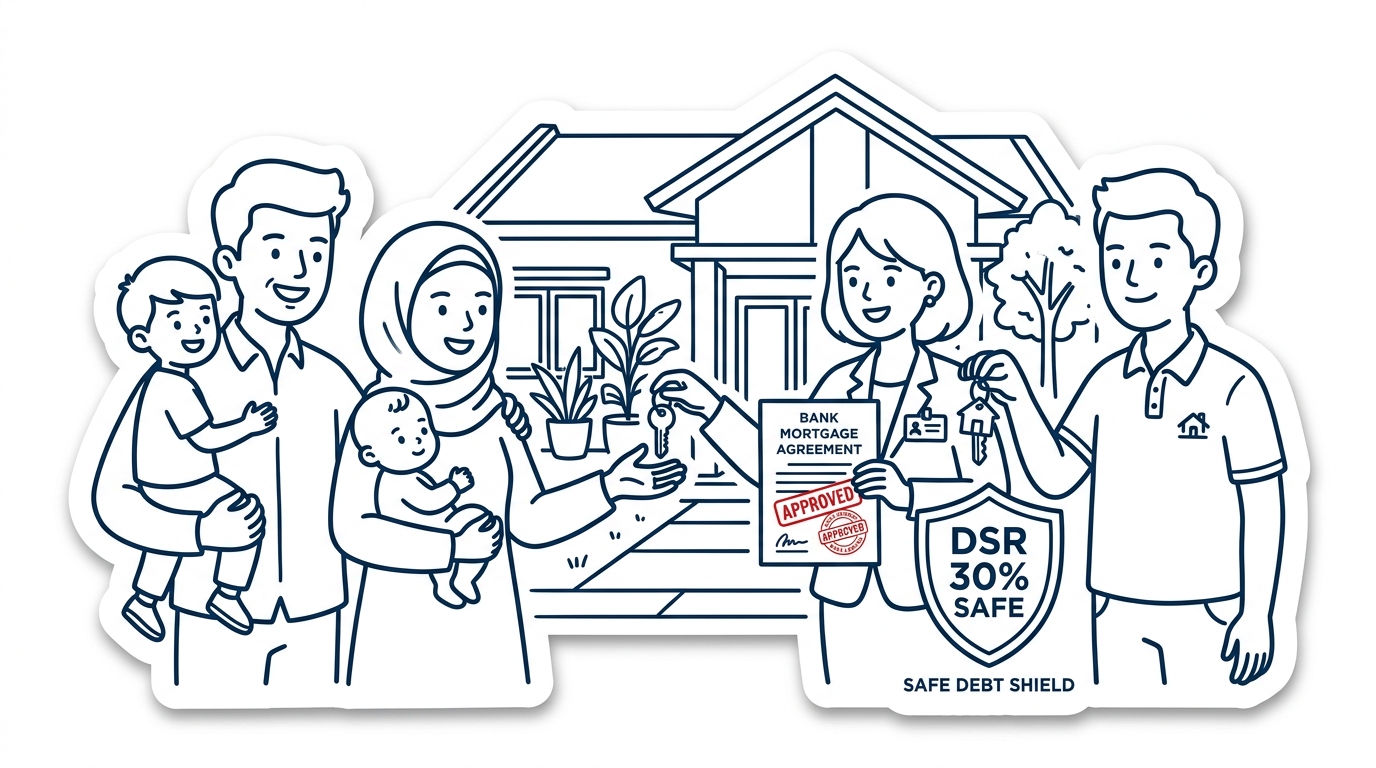
Tingkat Penolakan KPR: Ancaman Terbesar Likuiditas Proyek
Tingkat penolakan berkas KPR (reject rate) yang tinggi bukan hanya menyia-nyiakan biaya promosi iklan, tetapi juga mengunci kavling tanah selama berminggu-minggu tanpa kejelasan transaksi. Penyebab utamanya sederhana: pengembang menetapkan harga rumah berdasarkan selera subjektif tanpa memverifikasi batas kemampuan angsuran riil target pasar sekitar.
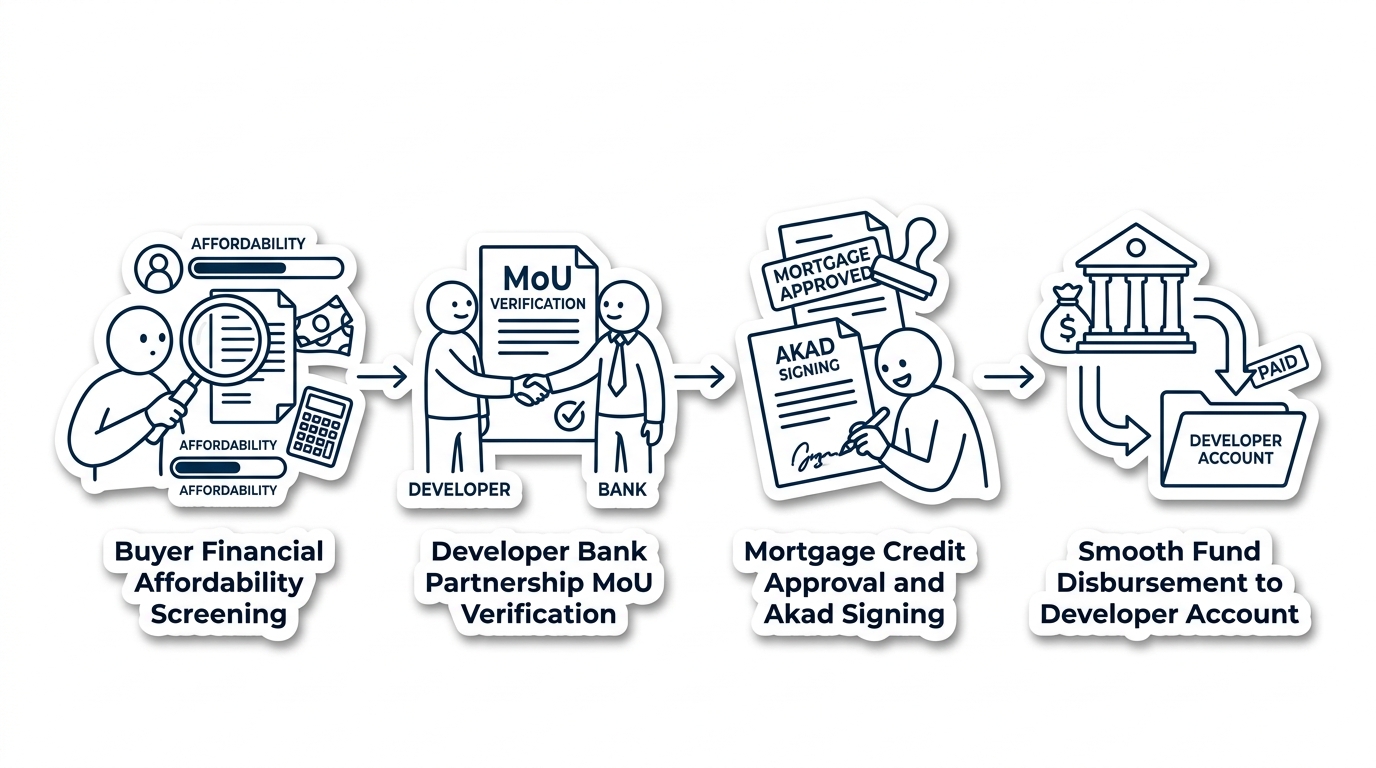
Untuk memastikan setiap unit yang dipasarkan dapat terserap lancar, pengembang wajib memahami kriteria penilaian analis kredit perbankan, struktur biaya penutupan akad, dan fleksibilitas skema pembiayaan konsumen.
Rumus Debt Service Ratio (DSR): Mengukur Batas Aman Cicilan Konsumen
Prinsip dasar perbankan dalam meloloskan fasilitas kredit rumah bersandar pada Debt Service Ratio (DSR), yaitu perbandingan antara total kewajiban utang bulanan dengan penghasilan bersih (take-home pay) pemohon kredit.
- Batas DSR Maksimal 30% sampai 40%: Sebagian besar bank menetapkan bahwa angsuran KPR tidak boleh melampaui sepertiga dari total penghasilan bulanan konsumen setelah memperhitungkan cicilan eksisting lainnya (seperti kredit kendaraan bermotor atau pinjaman tanpa agunan).
- Implikasi bagi Pengembang: Jika pengembang menargetkan harga rumah Rp 500 juta dengan estimasi cicilan Rp 4 juta per bulan, maka target pasar yang disasar wajib memiliki penghasilan keluarga minimal Rp 12 juta sampai Rp 14 juta per bulan. Jika populasi di kawasan tersebut berpenghasilan rata-rata Rp 6 juta, maka produk tersebut dipastikan akan mengalami penolakan KPR massal.
Transparansi Biaya Penutupan Akad KPR
Faktor lain yang sering membatalkan transaksi pada detik-detik terakhir adalah ketidaksiapan konsumen terhadap biaya penutupan akad di notaris dan perbankan. Biaya-biaya ini di luar harga rumah dan mencakup:
- Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB): Pajak pembeli sebesar 5% dari Nilai Perolehan Objek Pajak setelah dikurangi Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP daerah).
- Biaya Kenotariatan & PPAT: Meliputi pembuatan Akta Jual Beli (AJB), biaya balik nama (BBN) sertifikat ke nama pembeli, dan Akta Pemberian Hak Tanggungan (APHT) perbankan.
- Biaya Administrasi & Provisi Bank: Biaya provisi kredit (biasanya 1% dari plafon pinjaman) ditambah biaya administrasi dan penilaian agunan (appraisal fee).
- Premi Asuransi Jiwa & Kebakaran: Premi wajib untuk melindungi objek agunan dan menjamin pelunasan utang jika debitur meninggal dunia selama masa tenor pinjaman.
Pengembang yang cerdas biasanya mengemas biaya-biaya ini ke dalam paket promo penjualan (seperti “Subsidi Biaya Akad” atau “All-in Bebas Biaya KPR”) agar calon pembeli merasa tenang dan tidak terkejut di meja akad.
Menjalin Kemitraan Strategis PKS Bank Rekanan dan Kepatuhan Pajak Coretax
Untuk mempermudah dan mempercepat proses persetujuan kredit bagi konsumen, pengembang harus memiliki Perjanjian Kerja Sama (PKS) resmi dengan bank-bank penyalur KPR terkemuka. Dalam proses seleksi PKS, bank akan mengaudit legalitas proyek, ketersediaan rekening escrow penampungan, serta reputasi pengembang.
Di samping itu, aspek perpajakan pengembang juga harus tertib. Pengalihan hak atas tanah dan bangunan wajib dilunasi PPh Final sebesar 2,5% sebelum akta jual beli ditandatangani. Di era sistem perpajakan Coretax DJP saat ini, kepatuhan penerbitan faktur pajak dan integrasi Nomor Pokok Wajib Pajak (NPWP) menjadi syarat mutlak agar proses balik nama sertifikat konsumen tidak terganjal validasi pajak daerah maupun pusat.
Simulasi Mandiri: Kalkulator KPR & Daya Beli Konsumen (Buyer Affordability)
Simulasikan kapasitas cicilan aman konsumen berdasarkan batas DSR 30%, batas harga rumah maksimum yang terjangkau, serta rincian biaya penutupan akad KPR.
Layanan Kemitraan KPR Perbankan & Tax Planning Properti PT Kami Bantu Konsultan
PT Kami Bantu Konsultan mendampingi pengembang properti dalam mengeksekusi proyek dengan mitigasi risiko terukur, kepatuhan perizinan, dan efisiensi modal:
- Pendampingan MoU Perjanjian Kerja Sama (PKS) Bank: Menyiapkan kelengkapan legalitas dan dokumen finansial pengembang untuk onboarding kemitraan KPR bank BUMN dan swasta.
- Penyusunan Sistem Screening Kelayakan Konsumen: Membangun SOP verifikasi awal calon pembeli agar reject rate perbankan turun drastis.
- Tax Planning & Kepatuhan Coretax Properti: Menata kepatuhan PPh Final 2,5%, administrasi PPN DTP, dan pelaporan faktur pajak tanpa risiko denda.
- Struktur Akad Inhouse Cash Bertahap: Merancang klausul perjanjian PPJB inhouse yang melindungi hak pengembang dari risiko kredit macet.