Sebagian kalangan masyarakat memiliki sikap antipati terhadap institusi perbankan, khususnya bank konvensional, dan menganggap seluruh aktivitas perbankan haram secara mutlak tanpa pengecualian. Pandangan ini, meskipun dilandasi niat ikhlas menjaga kesucian harta dari dosa riba, kerap kali kurang proporsional dalam membedakan antara fungsi lembaga keuangan dan ragam transaksi di dalamnya.
Di era ekonomi modern yang serba terintegrasi, transaksi perbankan merupakan sarana lalu lintas pembayaran nasional dan internasional yang nyaris tidak terhindarkan. Oleh karena itu, penting untuk memahami batasan mana yang diharamkan secara tegas dan mana layanan yang tetap mubah (diperbolehkan) menurut fatwa ulama kontemporer.
Bunga Bank: Konsensus Ulama tentang Status Ribanya
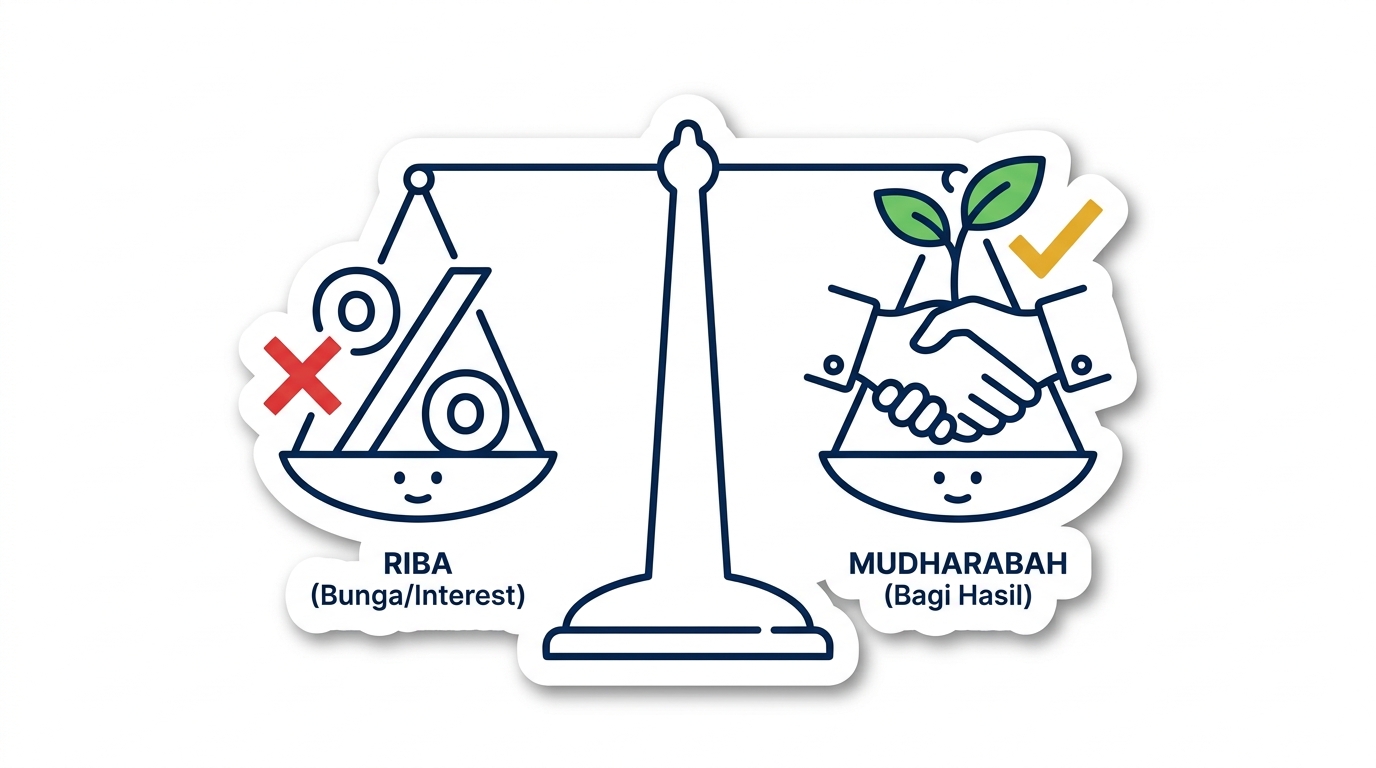
Mayoritas lembaga fatwa dunia Islam, termasuk Majelis Ulama Indonesia (MUI) melalui Fatwa No. 1 Tahun 2004, Dewan Fiqih OKI, dan Rabithah Alam Islami, telah menetapkan konsensus bahwa bunga bank (interest) dalam transaksi pinjam-meminjam tergolong ke dalam Riba Nasiah yang diharamkan syariat secara qath’i.
Setiap kelebihan nominal yang dipersyaratkan di awal atas transaksi utang piutang, sekecil apa pun persentasenya, adalah riba yang dilarang Al-Qur’an dan Sunnah.
Transaksi Perbankan yang Tetap Diperbolehkan (Mubah)
Tidak seluruh layanan di bank konvensional otomatis haram. Para fukaha menegaskan bahwa akad-akad jasa murni (fee-based services) yang tidak bersentuhan dengan utang berbunga berstatus mubah dan sah dimanfaatkan ketika dibutuhkan:
- Jasa Transfer dan Pengiriman Uang (Wakalah bi al-Ujrah): Memanfaatkan sistem perbankan untuk transfer gaji, transfer antar-rekening, atau pembayaran tagihan dengan biaya administrasi riil.
- Penyimpanan Barang Berharga (Safe Deposit Box – Wadi’ah): Menyewa tempat penyimpanan dokumen penting dengan membayar biaya sewa jasa pengamanan.
- Penukaran Mata Uang Asing (Sharf Tunai): Menukarkan valuta asing secara tunai dan langsung serah terima pada saat yang sama (taqabudh).
Solusi Syariah: Migrasi Menuju Perbankan Syariah
Kini dengan hadirnya industri perbankan syariah yang kian matang dan berdaya saing di Indonesia, tidak ada lagi alasan darurat bagi umat muslim untuk terus menyimpan simpanan berbunga di bank konvensional.
Perbankan syariah beroperasi menggunakan akad-akad adil yang diakui syariat:
- Wadi’ah Yad Dhamanah: Akad penitipan dana tanpa bunga untuk rekening tabungan giro dan harian.
- Mudharabah Muthlaqah: Akad investasi bagi hasil riil untuk produk deposito syariah.
- Murabahah dan Musyarakah Mutanaqisah (MMQ): Akad jual beli dan kepemilikan bertahap untuk pembiayaan rumah (KPR Syariah) tanpa skema bunga berbunga.
“Menjauhkan diri dari syubhat dan riba bukan sekadar kepatuhan fiqih, melainkan jalan menjemput ketenteraman batin dan keberkahan harta yang berkelanjutan.”
Kesimpulan: Menjaga Kemurnian dan Keberkahan Transaksi Finansial
Memahami batasan halal dan haram dalam muamalah perbankan memberikan ketenteraman batin sekaligus melindungi kekayaan keluarga dari unsur riba yang merugikan. Bagi para pelaku usaha dan profesional di Samarinda yang ingin memastikan setiap transaksi bisnis dan model pembiayaan usaha selaras dengan kaidah syariat yang bersih dan transparan, Anda dapat berkonsultasi langsung dengan Konsultan Bisnis Samarinda.
Di PT Kami Bantu Konsultan, kami siap mendampingi kepatuhan dan kebersihan muamalah bisnis Anda melalui layanan:
- Konsultan Bisnis: Peninjauan kesesuaian operasional, restrukturisasi skema kerja sama bisnis syariah, serta standardisasi etika muamalah yang saling menguntungkan.
- Jasa Laporan Keuangan: Pembukuan akuntansi syariah profesional dengan pemisahan pos pendapatan halal dan pencatatan bagi hasil (nisbah) yang akurat dan dapat dipertanggungjawabkan.
Temukan solusi terpadu kami lainnya untuk perpajakan, audit, dan digital marketing di halaman layanan lengkap PT Kami Bantu Konsultan.
Kembangkan Bisnis yang Halal, Bersih, dan Berkah
Pastikan tata kelola keuangan dan transaksi bisnis Anda membawa keberkahan dunia dan akhirat bersama PT Kami Bantu Konsultan.