Setiap impian dan tujuan finansial keluarga senantiasa diawali dari perencanaan tertulis dan dijalankan melalui alokasi anggaran yang disiplin. Namun dalam kenyataannya, bentang perjalanan kehidupan berkeluarga tidak selalu melaju di atas jalan yang mulus. Berbagai risiko tak terduga senantiasa mengintai di setiap tikungan, dan tanpa sistem mitigasi yang siap siaga, dampaknya dapat meruntuhkan seluruh tatanan fondasi ekonomi rumah tangga dalam sekejap mata.
Itulah sebabnya perencanaan proteksi bukan sekadar instrumen pelengkap, melainkan pilar wajib bagi setiap keluarga yang ingin memastikan keselamatan dan martabat finansial orang-orang tercinta.
Realita Hidup: Menyiapkan Rencana B Sebelum Krisis Tiba
Kita tentu senantiasa berdoa dan berharap agar hari esok selalu dipenuhi kemudahan. Namun kenyataan hidup menuntut kita bersikap bijak dan realistis. Pemutusan hubungan kerja, penurunan omzet usaha secara drastis, perceraian, hingga sakit kritis atau meninggalnya pencari nafkah utama dapat terjadi pada siapa saja tanpa pemberitahuan sebelumnya.
Tidak ada manusia yang sanggup menolak takdir terjadinya risiko. Beberapa peristiwa kehidupan bahkan bersifat pasti terjadi, hanya tanggal dan waktunya yang menjadi misteri. Yang berada dalam kendali kita adalah mempersiapkan diri sebaik mungkin. Memiliki rencana cadangan (Plan B) yang matang tidak hanya memberikan ketenangan pikiran, tetapi juga menciptakan benteng perlindungan nyata bagi masa depan anak-anak kita.
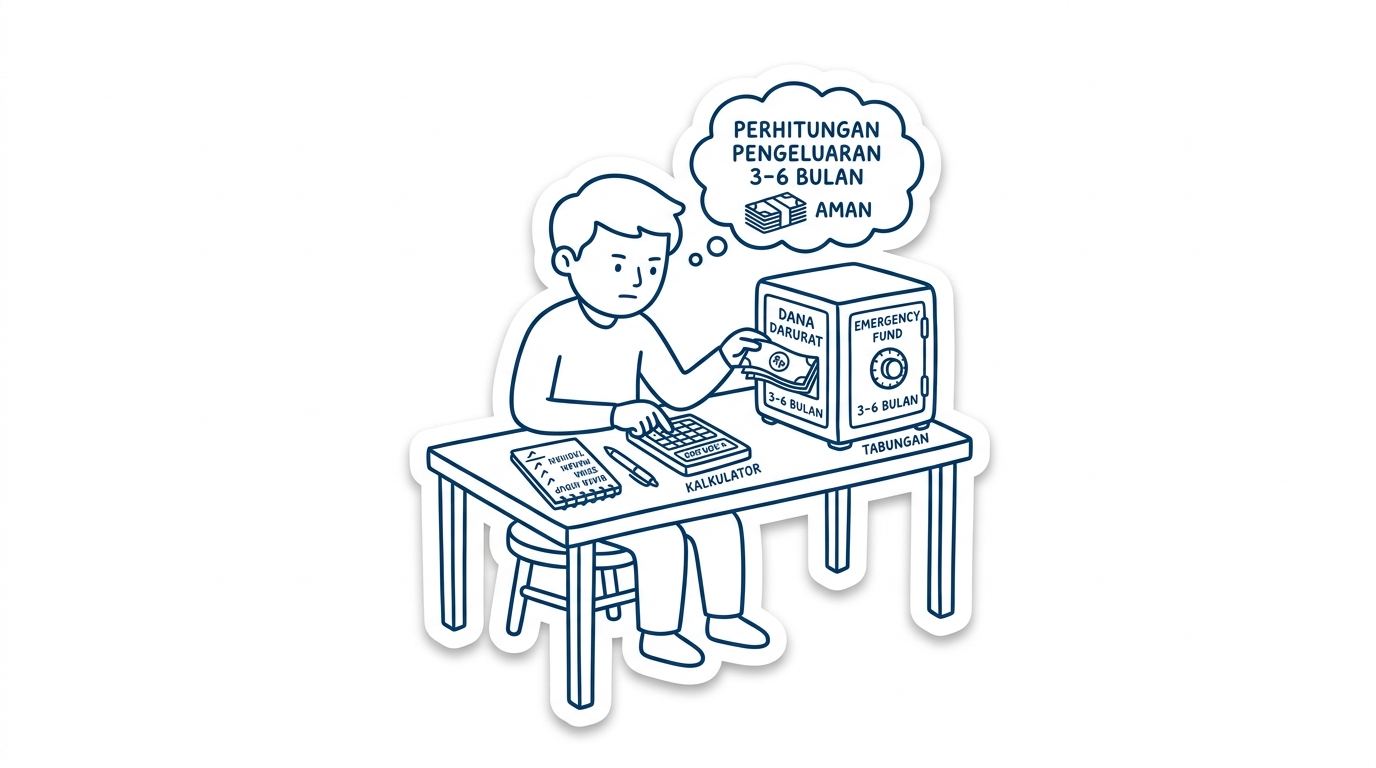
Pilar 1: Dana Darurat (Emergency Fund)
Ketersediaan dana tunai yang likuid dan dapat diakses seketika adalah kebutuhan paling fundamental dalam arsitektur proteksi keluarga.
Berapa takaran dana darurat yang ideal?
Kunci perhitungannya berpijak pada total pengeluaran rutin bulanan, bukan pada besaran penghasilan. Hitung rata-rata pengeluaran wajib keluarga Anda setiap bulan, kemudian kalikan dengan estimasi masa pemulihan:
- Batas Minimal: 3 kali rata-rata pengeluaran bulanan.
- Tingkat Ideal: 6 hingga 12 kali pengeluaran bulanan (sangat disarankan bagi keluarga dengan satu sumber penghasilan, wirausahawan, atau pekerja lepas).
Sebagai contoh konkret: jika rata-rata pengeluaran pokok keluarga Anda adalah Rp5 juta per bulan, maka bantalan kas darurat minimal yang wajib siap pakai di rekening tabungan adalah Rp15 juta hingga Rp30 juta.
Instrumen terbaik penempatan dana darurat:
Prioritas mutlak adalah kecepatan likuiditas dan keamanan modal. Tempatkan sebagian besar pada rekening tabungan terpisah bebas biaya administrasi, dan alokasikan sebagian sisanya ke dalam reksadana pasar uang syariah yang memberikan imbal hasil kompetitif dengan fleksibilitas pencairan cepat tanpa penalti.
Pilar 2: Asuransi Jiwa sebagai Benteng Nafkah
Sebagian masyarakat masih merasa tabu membicarakan asuransi jiwa. Padahal, ketika kepala keluarga atau pencari nafkah tunggal berpulang ke rahmatullah, dampak kerugian finansial yang ditanggung ahli waris sangatlah masif. Aliran penghasilan terhenti seketika, padahal biaya hidup harian, tagihan tempat tinggal, dan biaya pendidikan anak tetap berjalan tanpa henti.
Hierarki prioritas dalam memilih asuransi jiwa:
- Prioritas Utama: Melunasi seluruh kewajiban utang agar Anda tidak mewariskan beban finansial kepada pasangan dan anak-anak.
- Prioritas Kedua: Menjamin ketersediaan biaya hidup keluarga untuk jangka waktu transisi yang aman (misalnya 3 hingga 5 tahun ke depan).
- Prioritas Ketiga: Mengunci kecukupan dana pendidikan putra-putri hingga mereka menyelesaikan pendidikan tinggi secara mandiri.
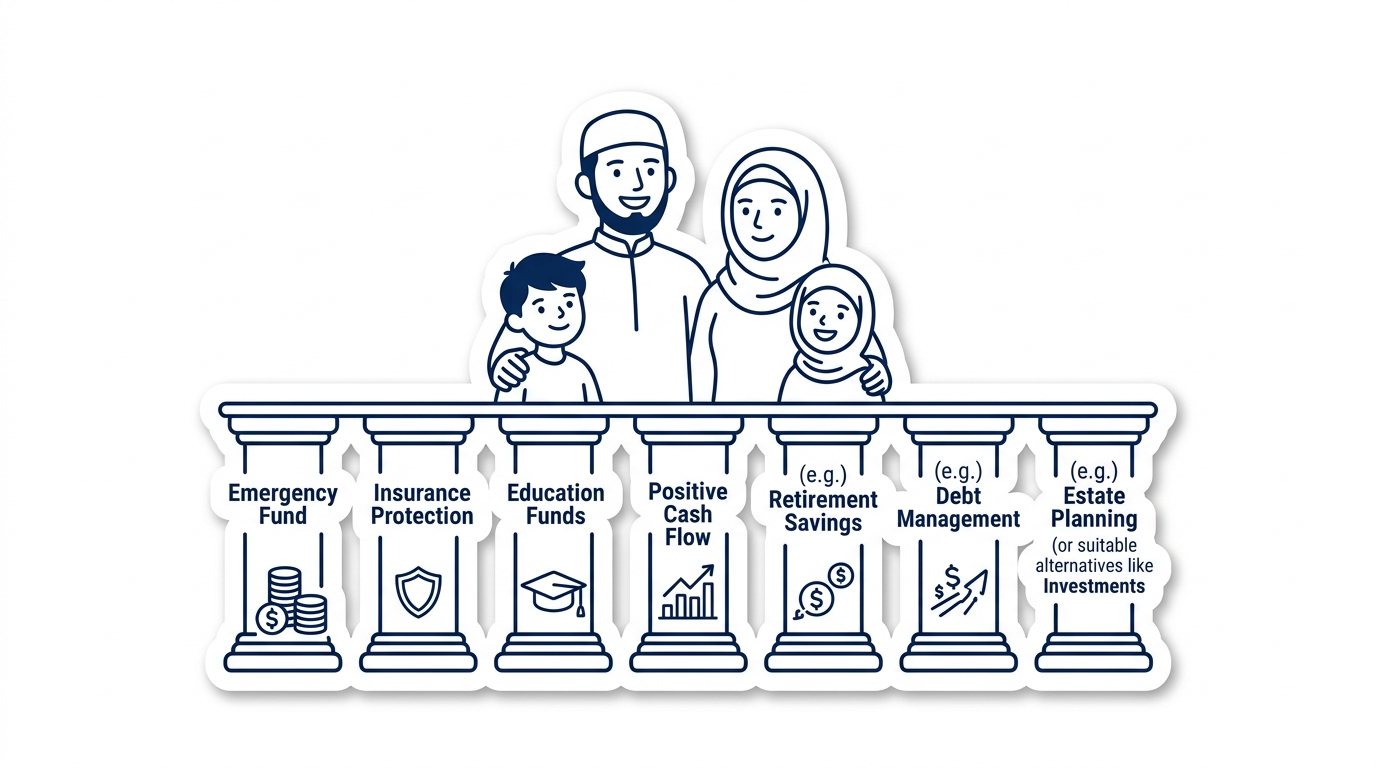
Pilar 3: Proteksi Aset dan Tempat Tinggal
Rumah tinggal merupakan aset keluarga yang paling bernilai, baik dari segi materiil maupun ikatan emosional. Melindungi properti keluarga dari ancaman musibah kebakaran, bencana alam, maupun risiko kerusakan struktural merupakan langkah bijak untuk mengamankan kekayaan yang telah Anda bangun dengan susah payah selama bertahun-tahun.
Pilar 4: Asuransi Kesehatan Keluarga
Biaya medis dan rawat inap modern terus mengalami laju inflasi yang sangat tinggi dari tahun ke tahun. Jika Anda bekerja mandiri atau memimpin usaha sendiri tanpa fasilitas asuransi korporat, memiliki asuransi kesehatan swasta dengan skema cashless sesuai tagihan adalah perlindungan terbaik agar tabungan dan portofolio investasi Anda tidak terkuras habis saat musibah sakit terjadi.
“Menyiapkan proteksi bukan berarti berprasangka buruk pada masa depan, melainkan bukti cinta dan tanggung jawab tertinggi seorang kepala keluarga dalam menjaga martabat orang-orang yang disayanginya.”
Kesimpulan: Bentengi Keluarga dengan Manajemen Risiko Finansial
Merancang masa depan finansial bukan hanya berbicara tentang seberapa tinggi potensi imbal hasil investasi, melainkan seberapa kokoh benteng perlindungan keluarga saat menghadapi guncangan tak terduga. Untuk memastikan portofolio keuangan dan aset usaha Anda terproteksi secara optimal di Kalimantan Timur, Anda dapat bermitra dengan tim praktisi di Konsultan Bisnis Samarinda.
Melalui naungan PT Kami Bantu Konsultan, layanan yang secara spesifik membantu memitigasi risiko finansial dan menjaga ketahanan aset Anda meliputi:
- Jasa Audit & Review Independen: Pemeriksaan berkala terhadap kesehatan arus kas, rasio utang, dan likuiditas aset guna mendeteksi potensi risiko finansial secara dini sebelum berakibat fatal.
- Konsultan Bisnis: Perancangan skenario mitigasi risiko operasional, perlindungan modal usaha, serta penyusunan strategi bisnis yang tangguh menghadapi fluktuasi ekonomi.
Pelajari ragam solusi perpajakan, pembukuan, dan digitalisasi lainnya melalui halaman layanan lengkap PT Kami Bantu Konsultan.
Lindungi Masa Depan Finansial dan Usaha Anda
Ketahui skor kesehatan keuangan dan petakan mitigasi risiko bisnis Anda bersama konsultan berpengalaman kami di Samarinda.