Persoalan keuangan dalam kehidupan tidak pernah benar-benar selesai, bahkan ketika penghasilan sudah stabil dan terus meningkat seiring perkembangan karier. Tantangan sesungguhnya bukan pada berapa besar pendapatan yang diperoleh, melainkan pada bagaimana arus kas tersebut dikelola dan dialokasikan ke pos-pos yang tepat secara konsisten.
Banyak orang merasa telah bekerja keras dan menghasilkan pendapatan yang cukup, namun di akhir bulan tetap bertanya-tanya: ke mana perginya uang tersebut? Tanpa sistem pengelolaan arus kas yang terstruktur, peningkatan penghasilan sering kali hanya diikuti oleh peningkatan gaya hidup tanpa meninggalkan akumulasi aset produktif.
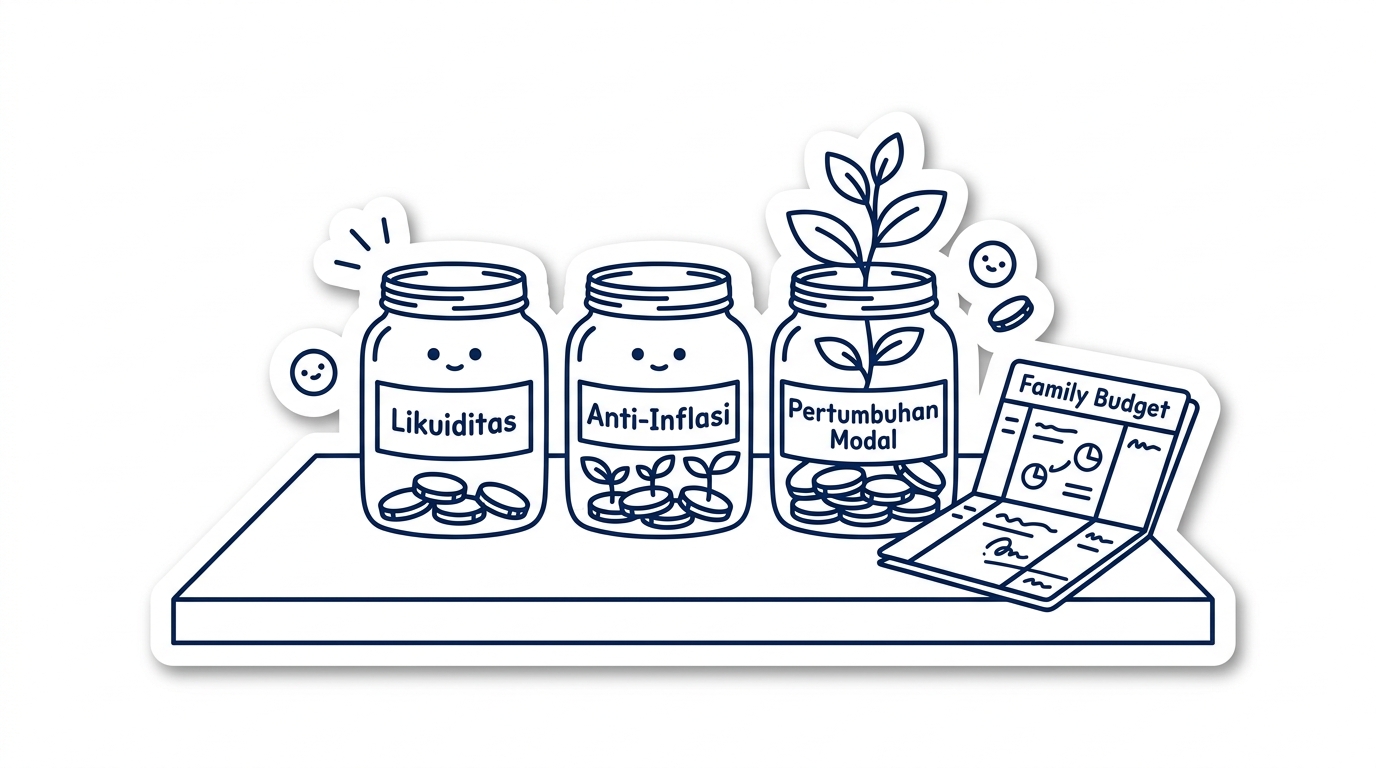
Tiga Fungsi Dana yang Wajib Dipahami Setiap Keluarga
Langkah pertama dalam mengatur arus kas adalah memahami bahwa tidak semua uang memiliki fungsi yang sama. Setiap rupiah yang masuk perlu ditempatkan sesuai dengan tujuannya:
1. Fungsi Likuiditas: Menjaga Kelancaran Hidup Harian
Dana likuiditas adalah uang yang dibutuhkan untuk membiayai kebutuhan hidup sehari-hari serta dana darurat keluarga. Karakteristik utamanya adalah mudah diakses, aman dari fluktuasi nilai, dan siap digunakan sewaktu-waktu.
Kebutuhan likuiditas mencakup biaya belanja rutin, tagihan bulanan, cicilan utang produktif, serta cadangan dana darurat minimal 3 hingga 6 bulan pengeluaran. Simpan dana ini pada instrumen perbankan yang likuid, seperti tabungan atau reksadana pasar uang.
2. Fungsi Anti-Inflasi: Menjaga Daya Beli Masa Depan
Menyimpan seluruh uang di rekening tabungan biasa adalah kesalahan fatal. Laju inflasi akan menggerus daya beli uang Anda secara perlahan namun pasti. Dana yang ditujukan untuk kebutuhan jangka menengah (seperti dana pendidikan anak 3 hingga 5 tahun ke depan atau uang muka rumah) harus ditempatkan pada instrumen yang mampu mengalahkan laju inflasi.
Pilihan instrumen anti-inflasi mencakup deposito syariah, obligasi ritel negara (ORI/Sukuk), reksadana pendapatan tetap, serta emas batangan murni.
3. Fungsi Capital Growth: Membangun Kekayaan Jangka Panjang
Fungsi ketiga adalah menumbuhkan nilai modal untuk kebutuhan jangka panjang (di atas 5 hingga 10 tahun), seperti persiapan masa pensiun mandiri. Karakteristik instrumen ini adalah memiliki potensi imbal hasil tinggi dengan toleransi fluktuasi harga dalam jangka pendek.
Instrumen yang ideal untuk fungsi ini antara lain reksadana saham, saham bursa berfundamental kokoh, properti sewa, maupun kepemilikan modal usaha langsung.
Langkah Praktis Menata Arus Kas Bulanan
Untuk menerapkan ketiga fungsi dana tersebut ke dalam rutinitas keluarga, lakukan langkah-langkah praktis berikut:
- Catat Arus Kas Masuk dan Keluar: Lakukan pencatatan disiplin selama minimal 3 bulan pertama untuk memetakan pola konsumsi riil keluarga.
- Alokasikan Penghasilan dengan Formula Pasti: Gunakan rumus ideal: 10% untuk pos sosial/ZIS, 30% batas maksimal cicilan utang, 20% untuk tabungan dan investasi, serta 40% untuk belanja kebutuhan hidup primer.
- Sisihkan di Awal Bulan: Jangan pernah menunggu sisa uang di akhir bulan untuk menabung. Otomatiskan transfer investasi tepat pada hari gajian.
- Evaluasi Berkala Bersama Pasangan: Jadwalkan dialog santai sebulan sekali untuk meninjau anggaran, mendeteksi kebocoran kas, dan merayakan pencapaian target tabungan bersama.
“Arus kas yang sehat bukan dinilai dari seberapa besar angka yang Anda hasilkan, melainkan seberapa tertib sistem alokasi yang Anda jalankan setiap bulannya.”
Kesimpulan: Disiplin Arus Kas, Kunci Ketenangan Finansial
Keseimbangan antara fungsi likuiditas harian, proteksi inflasi, dan pertumbuhan modal hanya dapat terwujud jika arus kas keluarga dicatat secara disiplin dan dievaluasi secara berkala. Bagi pelaku usaha dan keluarga di Samarinda yang membutuhkan bimbingan teknis dalam merapikan alur kas dan mengimplementasikan sistem pencatatan terstandar, Anda dapat mempercayakan konsultasi Anda kepada Konsultan Bisnis Samarinda.
Dalam ekosistem layanan PT Kami Bantu Konsultan, solusi terdepan yang langsung menjawab tantangan pengelolaan arus kas meliputi:
- Jasa Laporan Keuangan & Pembukuan: Penyusunan laporan arus kas (cash flow statement) profesional, pencatatan neraca, dan pemilahan pos pemasukan serta pengeluaran yang transparan dan akurat.
- IT Konsultan & Sistem Informasi: Penerapan software akuntansi modern dan sistem pencatatan digital otomatis yang memudahkan pemantauan keluar-masuk dana secara real-time dari ponsel pintar Anda.
Untuk layanan pendampingan audit, pajak, maupun strategi bisnis, silakan kunjungi halaman layanan lengkap PT Kami Bantu Konsultan.
Otomatiskan dan Rapikan Arus Kas Anda Hari Ini
Tinggalkan pencatatan manual yang rentan selisih. Bangun sistem laporan kas yang rapi dan terukur bersama para praktisi kami di PT Kami Bantu Konsultan.