Bagi para pemilik usaha di Samarinda dan Kalimantan Timur, menerima surat resmi dari Kantor Pelayanan Pajak (KPP) Pratama sering kali menjadi momen yang mendebarkan. Terlebih dengan berlakunya sistem administrasi perpajakan terpadu atau Coretax DJP, pertukaran data antara Direktorat Jenderal Pajak dengan lembaga keuangan, perbankan, instansi pemerintah daerah, hingga notaris berjalan secara otomatis dan real-time.
Salah satu surat yang paling sering mendarat di meja direksi adalah SP2DK atau Surat Permintaan Penjelasan atas Data dan/atau Keterangan. Banyak wajib pajak langsung dilanda kepanikan dan mengira bahwa SP2DK adalah surat penetapan sanksi atau denda. Padahal, jika dipahami dengan benar, SP2DK merupakan sarana komunikasi resmi dari Account Representative (AR) untuk memberikan kesempatan klarifikasi sebelum kantor pajak mengambil tindakan penegakan hukum lebih lanjut. Memahami cara membalas SP2DK pajak Samarinda secara terukur adalah kunci menjaga kepatuhan usaha Anda tetap aman dan bebas denda.
Mengapa Bisnis Anda Menerima SP2DK di Era Coretax DJP?
Di era modern saat ini, DJP menggunakan Compliance Risk Management (CRM) yang terhubung ke basis data Coretax. Sistem ini secara otomatis membandingkan angka-angka yang Anda laporkan di SPT Tahunan atau SPT Masa dengan data pihak ketiga. Ada sejumlah pemicu utama yang menyebabkan SP2DK diterbitkan:
4 Anomali Data yang Paling Sering Memicu Terbitnya SP2DK
- Selisih Peredaran Usaha dengan Mutasi Bank: Total nilai transaksi masuk di rekening koran operasional lebih besar daripada omzet bruto yang dilaporkan dalam SPT Tahunan Badan atau PPh Final.
- Ketidaksesuaian Faktur Pajak PPN: Terdapat faktur pajak masukan atau keluaran yang dilaporkan oleh lawan transaksi Anda namun belum terekam dalam SPT Masa PPN perusahaan Anda.
- Biaya Operasional yang Dianggap Tidak Masuk Akal: Rasio laba kotor terhadap beban operasional menunjukkan anomali signifikan jika dibandingkan dengan rata-rata industri sejenis di Kalimantan Timur.
- Pertambahan Harta Pemilik yang Tidak Sebanding dengan Penghasilan: Pembelian aset properti, kendaraan operasional, atau tanah oleh pemilik usaha yang tidak tercermin dalam SPT Tahunan Orang Pribadi.
Batas Waktu Krusial: Jangan Pernah Mengabaikan SP2DK
Sesuai dengan ketentuan tata cara pengawasan perpajakan (Surat Edaran Direktur Jenderal Pajak), wajib pajak diberikan tenggat waktu 14 hari kalender terhitung sejak tanggal diterbitkannya surat atau diterimanya SP2DK untuk memberikan tanggapan tertulis maupun penjelasan langsung ke KPP Pratama.
Mengabaikan SP2DK atau mendiamkan surat tersebut hingga melewati batas waktu adalah kesalahan paling fatal. Jika wajib pajak tidak memberikan respon dalam rentang waktu yang ditentukan, pihak KPP dapat merekomendasikan penerbitan Surat Perintah Pemeriksaan Pajak atau pengusulan Pemeriksaan Bukti Permulaan (Bukper). Sebaliknya, respon yang cepat dan kooperatif mencerminkan itikad baik yang sangat dihargai oleh otoritas pajak.
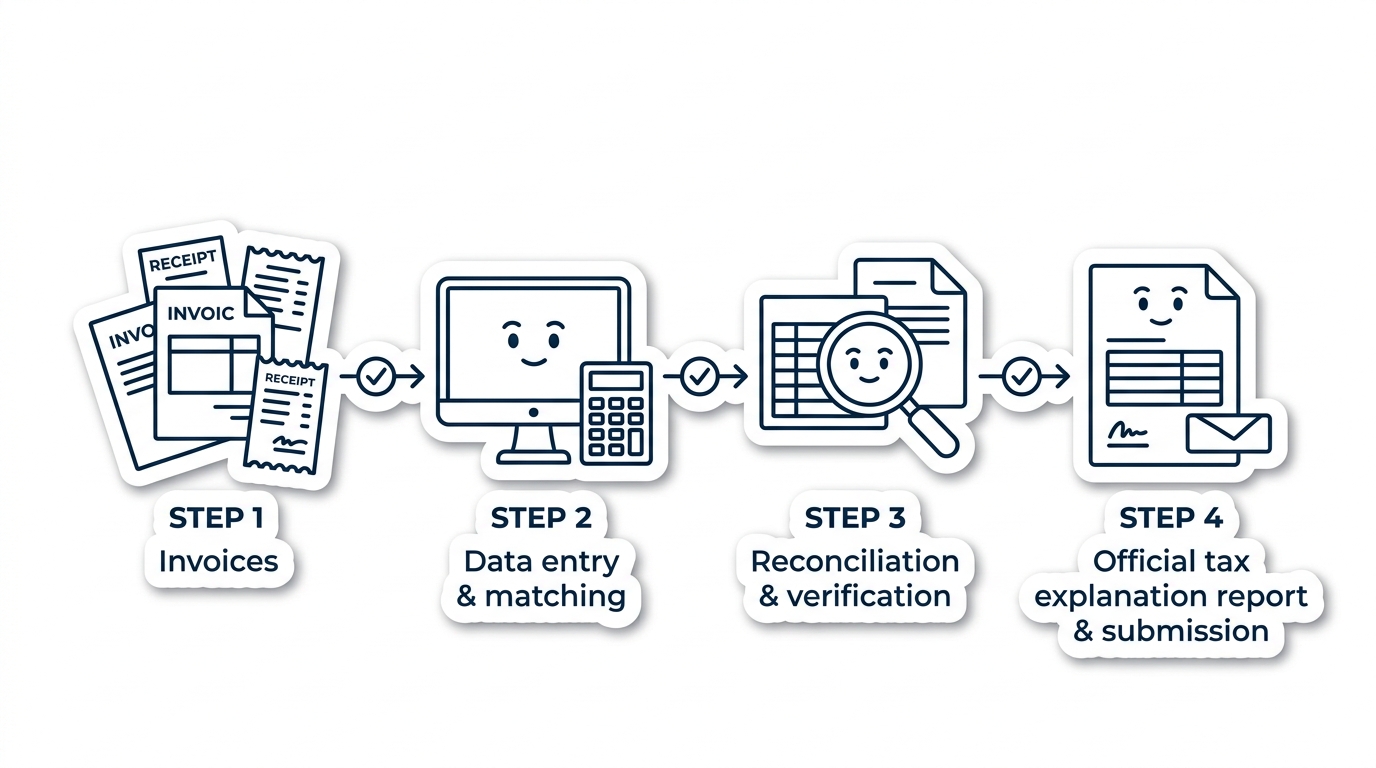
4 Langkah Taktis Menyusun Tanggapan SP2DK yang Terstruktur
Sebelum menulis surat jawaban, lakukan tahapan rekonsiliasi data berikut agar penjelasan Anda kokoh secara administratif dan akuntansi:
| Tahapan | Tindakan Lapangan | Tujuan dan Output |
|---|---|---|
| 1. Bedah Poin Pertanyaan AR | Identifikasi tahun pajak dan jenis pos yang dipertanyakan pada lampiran SP2DK secara detail. | Mengetahui secara persis apakah selisih berasal dari omzet, PPN, PPh 21, atau harta pribadi. |
| 2. Ekualisasi Buku Besar dan SPT | Sandingkan mutasi rekening koran, bukti kas masuk, dan buku besar dengan formulir SPT terkait. | Menemukan sumber selisih, seperti adanya transfer antar rekening sendiri atau setoran modal pemilik. |
| 3. Kumpulkan Bukti Dokumen Pendukung | Siapkan salinan invoice, bukti potong pajak, perjanjian kontrak kerja sama, dan bukti transfer. | Memperkuat validitas argumen tertulis agar tidak mudah dibantah oleh tim pengawas KPP. |
| 4. Susun Surat Resmi Berbahasa Formal | Tulis penjelasan kronologis yang lugas, sopan, dan lampirkan kertas kerja ekualisasi secara rapi. | Meyakinkan AR bahwa perbedaan data memiliki dasar fakta akuntansi yang dapat dipertanggungjawabkan. |
Apakah Wajib Membayar Pajak Tambahan Jika Menerima SP2DK?
Jawabannya: tidak selalu. Setelah dilakukan rekonsiliasi data mendalam, ada dua kemungkinan hasil akhir:
1. Data Perpajakan Anda Sudah Benar (Penjelasan Diterima Penuh): Selisih terjadi karena perbedaan metode pencatatan atau data pihak ketiga yang tidak mencerminkan objek pajak. Misalnya uang masuk di rekening adalah pinjaman bank atau pengembalian piutang lama. Jika dokumen pendukung lengkap, AR akan menerbitkan Berita Acara atau Laporan Hasil Permintaan Penjelasan (LHP2DK) dengan simpulan kasus selesai tanpa tambahan pembayaran pajak.
2. Memang Terdapat Kelalaian Pelaporan (Pembetulan SPT Sukarela): Jika ternyata staf internal memang melewatkan pelaporan sebagian omzet atau bukti potong, langkah terbaik adalah melakukan pembetulan SPT Tahunan atau SPT Masa secara sukarela dan melunasi kekurangan pajak. Melakukan pembetulan sukarela jauh lebih menguntungkan karena sanksi bunganya jauh lebih rendah dibandingkan jika ditetapkan melalui surat ketetapan pajak hasil pemeriksaan.
Menerima SP2DK dan Butuh Telaah Data Akurat?
Jangan mengambil risiko menyusun surat tanggapan tanpa rekonsiliasi data akuntansi yang matang. Tim konsultan pajak KonsulBisnis di Samarinda siap mendampingi Anda membedah data pembukuan, menyusun kertas kerja ekualisasi, dan menyusun surat jawaban resmi ke kantor pajak secara aman dan profesional.
Langkah Preventif: Mengapa Pembukuan Rapi adalah Benteng Terbaik
Cara terbaik menghadapi SP2DK adalah dengan mencegah kemunculannya sejak awal. Di era keterbukaan informasi perbankan dan Coretax DJP, bisnis tidak lagi bisa dikelola dengan pembukuan seadanya atau mencampur aduk rekening pribadi dengan rekening usaha.
Dengan menerapkan tata kelola keuangan yang tertib, merekonsiliasi mutasi bank setiap akhir bulan, dan melakukan tax planning secara berkala, setiap angka yang tercantum di SPT dapat dipertanggungjawabkan dengan mudah kapan pun otoritas pajak meminta klarifikasi.