Kota Samarinda merupakan salah satu motor penggerak ekonomi terbesar di Kalimantan Timur. Ribuan pelaku usaha mikro, kecil, dan menengah (UMKM) bergerak aktif di berbagai sektor, mulai dari toko ritel, kuliner dan kafe, penyedia jasa konstruksi, hingga usaha katering dan frozen food.
Sayangnya, urusan pajak UMKM di Samarinda kerap dianggap sebagai momok yang membingungkan sehingga sering ditunda hingga memicu surat teguran maupun sanksi denda administrasi. Padahal, dengan pendampingan yang tepat dari konsultan pajak Samarinda dan konsultan keuangan Samarinda, kewajiban perpajakan UMKM dapat dikelola secara tertib, hemat, dan legal.
Panduan ini merangkum ketentuan regulasi perpajakan UMKM terbaru yang berlaku secara efektif pada tahun 2026.
Apa Itu PPh Final 0,5% untuk UMKM?
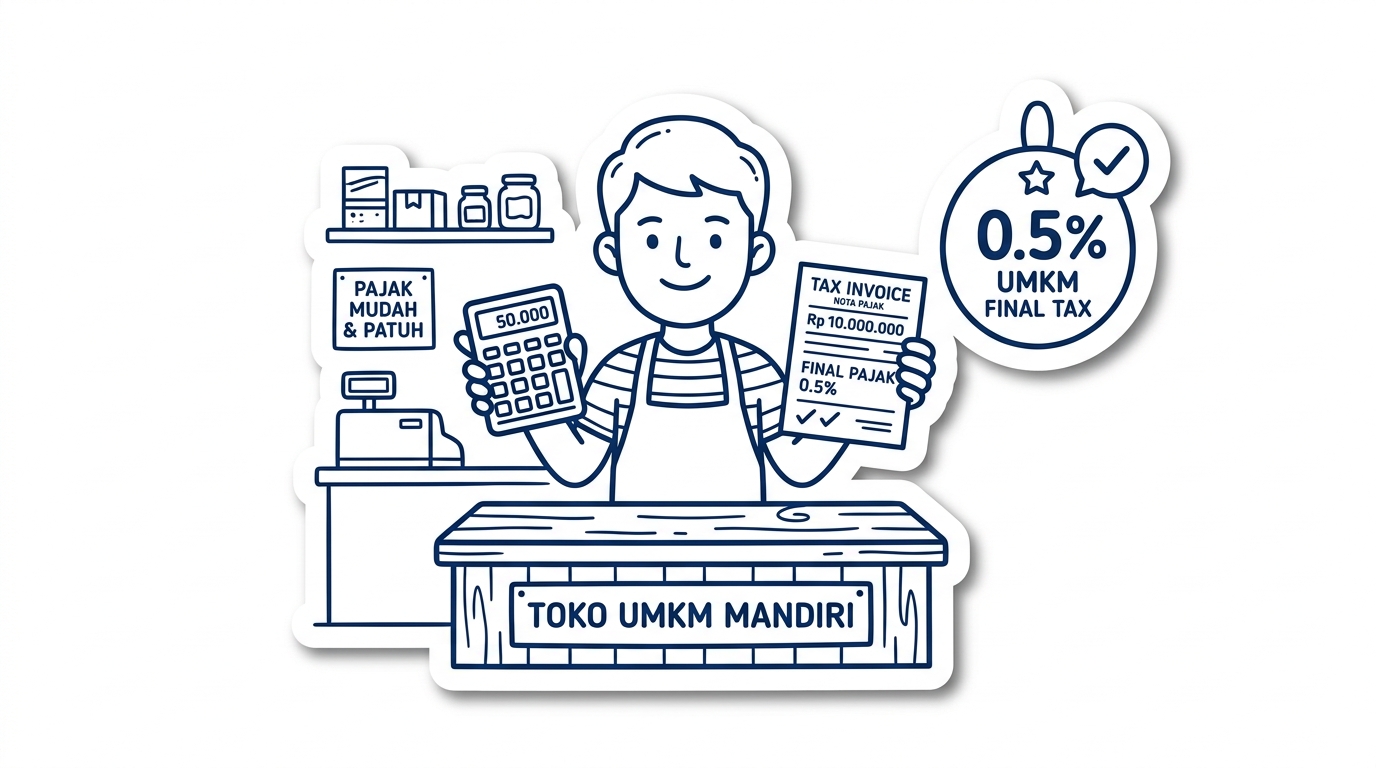
Pajak Penghasilan (PPh) Final UMKM adalah skema perpajakan sederhana dengan tarif 0,5% yang dihitung dari peredaran bruto (omzet kotor) bulanan, bukan dari laba bersih.
Dasar hukum skema ini berakar pada Peraturan Pemerintah (PP) Nomor 55 Tahun 2022, yang kemudian disempurnakan melalui Peraturan Pemerintah Nomor 20 Tahun 2026 (berlaku sejak 22 April 2026). Fasilitas tarif ringan ini diberikan khusus kepada wajib pajak yang memiliki peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak.
Keunggulan utama skema ini:
- Penghitungan Sangat Praktis: Cukup merekap total penjualan kotor per bulan, kalikan 0,5%, lalu setorkan melalui kode billing pajak.
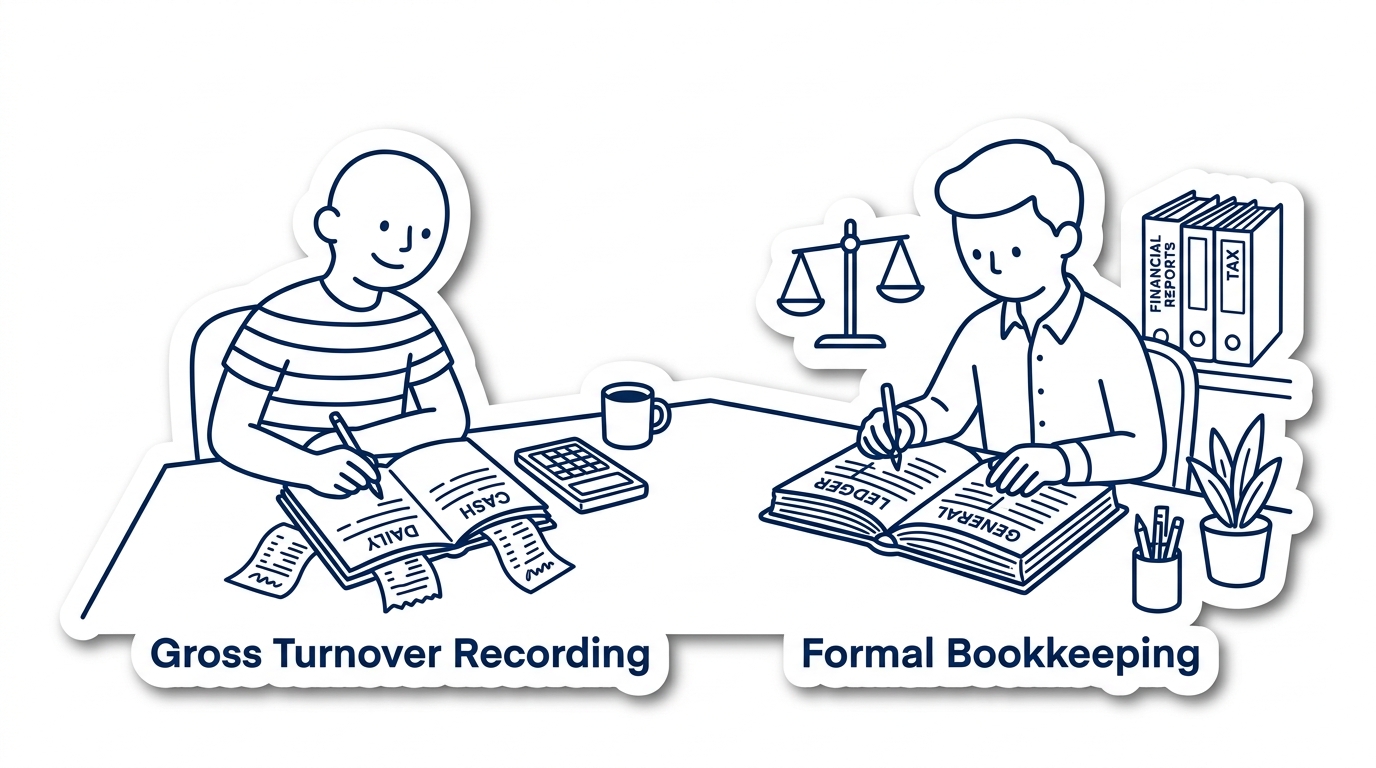
- Tidak Menuntut Pembukuan Rumit di Awal: Wajib pajak cukup menyelenggarakan pencatatan peredaran bruto harian tanpa harus langsung menyusun pembukuan akuntansi yang kompleks.
Fasilitas Omzet Rp500 Juta Bebas Pajak untuk Wajib Pajak Orang Pribadi
Kabar baik yang sangat melegakan bagi pelaku usaha perorangan: berdasarkan Pasal 60 ayat (2) PP 55/2022 yang dipertahankan dalam PP 20/2026, bagian peredaran bruto hingga Rp500 juta dalam satu tahun pajak tidak dikenai PPh Final.
Aturan pembebasan Rp500 juta ini dihitung secara kumulatif sejak masa pajak pertama dalam tahun berjalan. Tarif 0,5% baru mulai disetorkan atas kelebihan omzet di atas Rp500 juta.
Ilustrasi Simulasi Perhitungan Riil:
Sebuah toko bahan bangunan milik perorangan di Samarinda mencatatkan omzet bulanan rata-rata Rp80 juta:
- Bulan ke-1 s.d. ke-6 (Total Omzet Rp480 Juta): Belum melewati ambang batas Rp500 juta. PPh Final terutang adalah Rp0 (Nihil).
- Bulan ke-7 (Omzet Rp80 Juta, Kumulatif Rp560 Juta): Bagian omzet Rp20 juta pertama masih masuk kuota bebas pajak. Hanya selisih Rp60 juta yang dikenai tarif 0,5% (Pajak disetor: 0,5% x Rp60.000.000 = Rp300.000).
- Bulan ke-8 s.d. ke-12: Seluruh omzet bulanan (Rp80 juta/bulan) dikenai tarif 0,5% penuh (0,5% x Rp80.000.000 = Rp400.000/bulan).
> Penting untuk Diingat: Fasilitas omzet bebas pajak Rp500 juta ini hanya berlaku bagi Wajib Pajak Orang Pribadi. Bagi badan usaha (seperti CV, PT, atau Koperasi), seluruh omzet sejak rupiah pertama langsung dikenakan tarif PPh Final 0,5%.
Batas Waktu Berlakunya Skema PPh Final 0,5%
Fasilitas tarif PPh Final 0,5% tidak berlaku selamanya, melainkan memiliki masa kedaluwarsa jangka waktu tertentu sesuai bentuk entitas usaha:
| Bentuk Wajib Pajak | Batas Jangka Waktu Maksimal Fasilitas | Konsekuensi Setelah Lewat Jangka Waktu |
|---|---|---|
| Orang Pribadi | 7 Tahun Pajak | Wajib beralih menggunakan tarif umum PPh Pasal 17 dengan pembukuan atau norma pencatatan |
| Koperasi, CV, atau Firma | 4 Tahun Pajak | Wajib menyelenggarakan pembukuan penuh dan menggunakan tarif umum PPh Badan |
| Perseroan Terbatas (PT) | 3 Tahun Pajak | Wajib menyelenggarakan pembukuan penuh dan menggunakan tarif umum PPh Badan |
Setelah masa berlakunya berakhir, wajib pajak diwajibkan menggunakan tarif umum PPh berbasis laba bersih, yang mensyaratkan tersedianya laporan keuangan Laba Rugi dan Neraca yang tertib. Di sinilah peran kemitraan bersama konsultan keuangan Samarinda dan konsultan pajak Samarinda sangat dibutuhkan untuk menyiapkan transisi pembukuan Anda secara mulus.
Kewajiban Pelaporan: Setor dan Lapor Pajak UMKM
Agar bisnis Anda di Samarinda bebas dari sanksi bunga dan denda keterlambatan, perhatikan jadwal rutin berikut:
- Penyetoran PPh Final Bulanan: Dilakukan paling lambat tanggal 15 bulan berikutnya. Jika wajib pajak telah menyetorkan pajak dan memperoleh Nomor Transaksi Penerimaan Negara (NTPN), validasi tersebut sekaligus dianggap sebagai pelaporan SPT Masa.
- Pelaporan SPT Tahunan: Tetap wajib dilaporkan setiap tahun melalui portal Coretax DJP:
- Wajib Pajak Orang Pribadi: Paling lambat 31 Maret.
- Wajib Pajak Badan: Paling lambat 30 April.
Kesimpulan: Kelola Pajak UMKM Secara Tertib dan Hemat
Mematuhi kewajiban perpajakan sejak dini adalah investasi terbaik untuk melindungi reputasi dan aset usaha Anda. Dengan memanfaatkan fasilitas tarif 0,5% dan pembebasan omzet Rp500 juta, UMKM di Samarinda dapat menghemat arus kas sekaligus membangun kredibilitas bisnis saat bermitra dengan perbankan atau investor.
Bagi Anda pelaku usaha di Samarinda yang membutuhkan bantuan dalam menghitung PPh Final, merapikan rekapitulasi omzet, maupun menyiapkan pelaporan SPT, Anda dapat berkonsultasi langsung dengan kantor Konsultan Bisnis Samarinda terpercaya.
Di bawah naungan PT Kami Bantu Konsultan, layanan yang siap mendampingi kepatuhan usaha Anda meliputi:
- Perpajakan: Pendampingan oleh praktisi konsultan pajak Samarinda berpengalaman untuk perhitungan PPh Final UMKM, pelaporan SPT Masa dan Tahunan, pembuatan kode billing, serta penyusunan strategi tax planning legal bebas sanksi.
- Laporan Keuangan: Bimbingan dari konsultan keuangan Samarinda untuk jasa pembukuan dan pencatatan peredaran bruto harian yang rapi guna memastikan data omzet usaha Anda valid dan terverifikasi.
Informasi lengkap mengenai layanan pendampingan audit independen, konsultasi bisnis, dan digital marketing dapat Anda temukan di halaman layanan lengkap PT Kami Bantu Konsultan.
Optimalkan Kepatuhan Pajak Usaha Anda Tanpa Khawatir Denda
Dapatkan pendampingan perhitungan pajak UMKM yang akurat dan legal bersama konsultan perpajakan kami di Samarinda.
Chat WhatsApp: 0851-2494-5494