Ketika total akumulasi cicilan utang bulanan sudah melampaui angka 40% hingga 60% dari penghasilan rutin, kondisi kesehatan keuangan keluarga Anda telah memasuki zona merah (critical zone). Batas aman rasio utang yang direkomendasikan perencana keuangan adalah maksimal 30% dari total pendapatan.
Melampaui ambang batas ini membuat keluarga kehilangan fleksibilitas arus kas. Setiap keterlambatan pembayaran memicu denda bunga berbunga yang kian mencekik. Dalam situasi genting ini, langkah restrukturisasi melalui refinancing menjadi jalan keluar yang patut dipertimbangkan.
Memahami Konsep Refinancing Finansial
Secara sederhana, refinancing adalah proses mengganti satu atau beberapa kewajiban pinjaman lama yang berbunga tinggi dengan satu pinjaman baru yang memiliki struktur suku bunga lebih rendah atau tenor waktu pelunasan yang lebih panjang.
Dua Tujuan Utama Mengeksekusi Refinancing
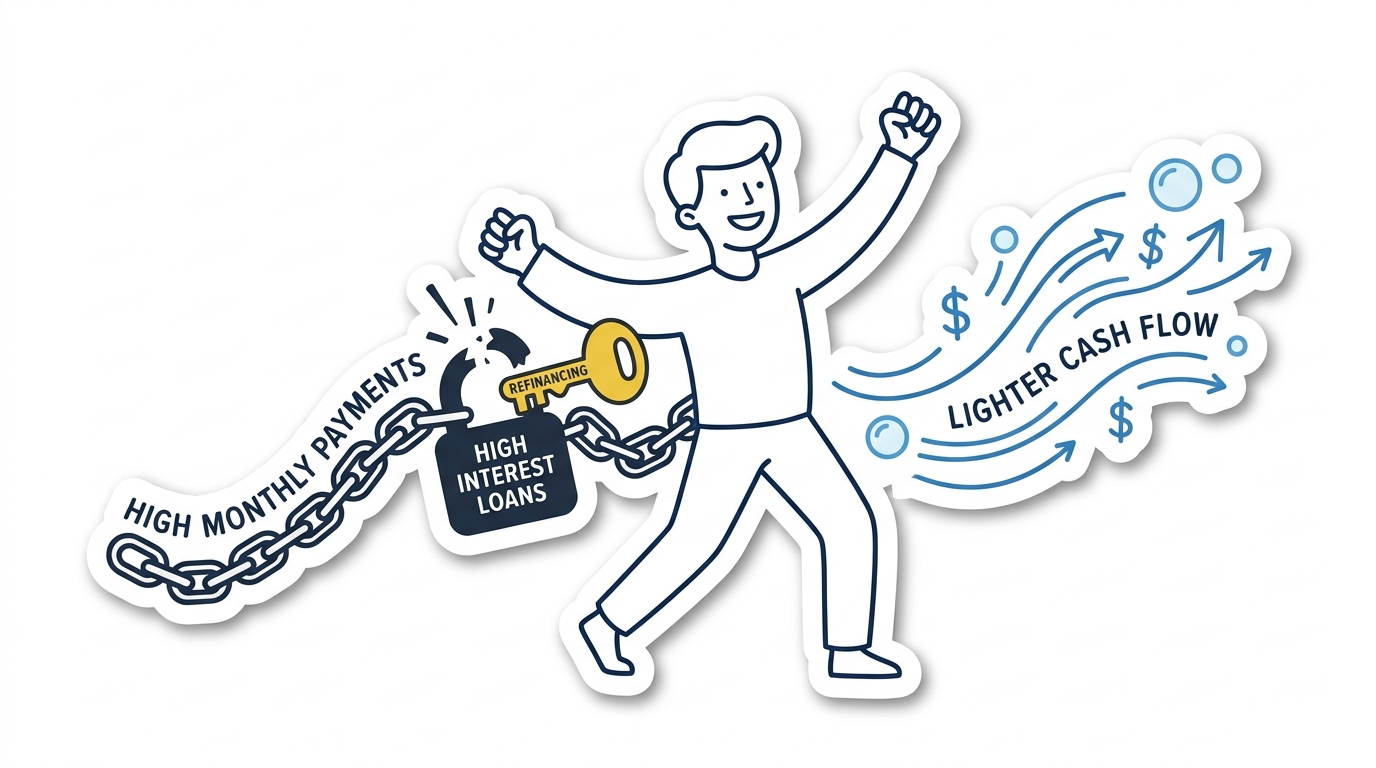
- Meringankan Beban Angsuran Bulanan: Dengan memperpanjang tenor waktu pengembalian, nominal kewajiban cicilan per bulan dapat dipangkas signifikan, sehingga arus kas keluarga kembali bernafas lega.
- Memotong Beban Biaya Bunga: Mengganti utang tanpa agunan (KTA atau kartu kredit dengan bunga 20% hingga 36% per tahun) menjadi kredit beragun properti (seperti KPR dengan bunga 7% hingga 10% per tahun) menghemat puluhan juta rupiah beban bunga.
Skema Terbaik: Refinancing Melalui Top-Up KPR
Bagi keluarga yang telah memiliki rumah dengan fasilitas KPR berjalan yang nilainya telah meningkat (capital appreciation), opsi terbaik adalah mengajukan top-up KPR atau memindahkan KPR (take over) ke bank syariah lain yang menawarkan margin kompetitif.
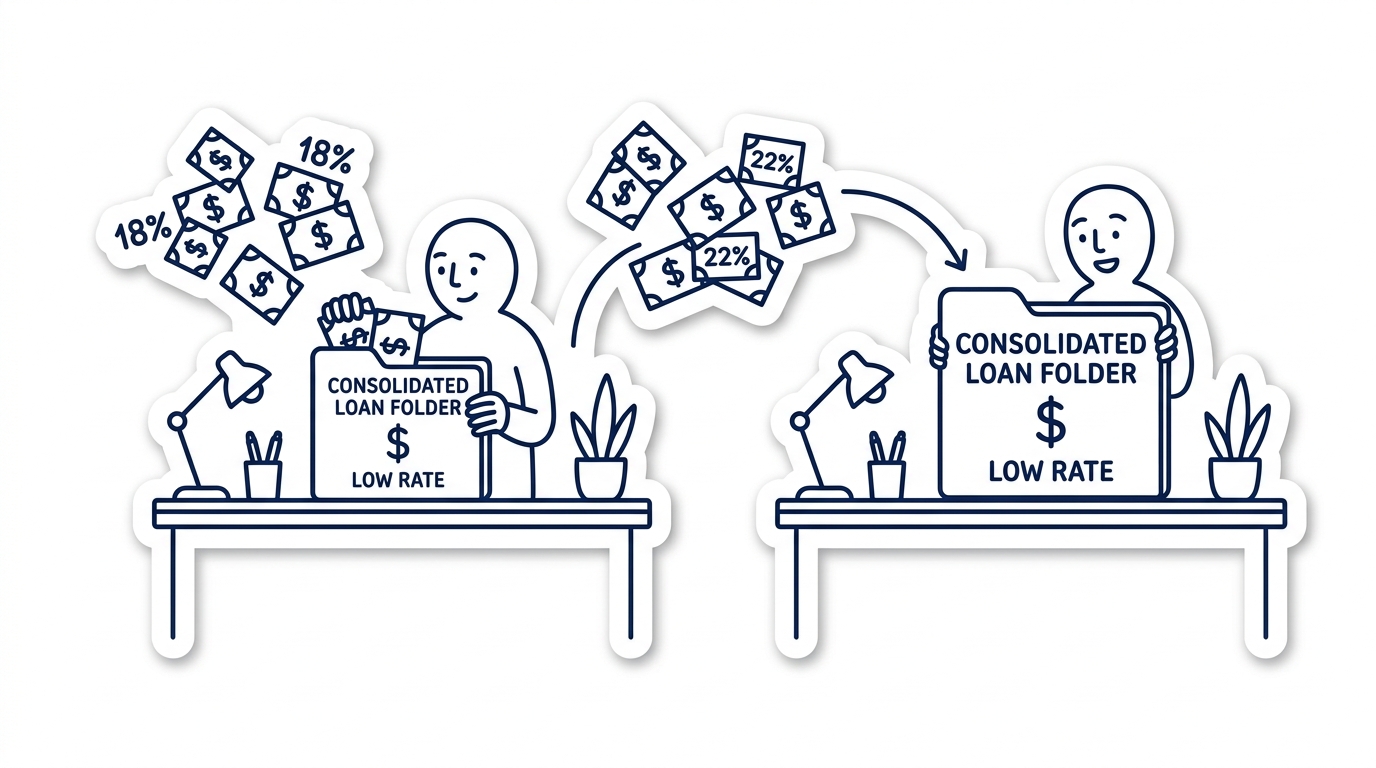
Kelebihan plafon pencairan dana dari kenaikan harga rumah tersebut langsung digunakan 100% untuk melunasi tuntas seluruh utang kartu kredit, pinjaman online, dan cicilan barang konsumtif lainnya. Hasilnya: Anda hanya memiliki satu pintu cicilan rumah dengan bunga wajar yang terkelola rapi.
“Peringatan mutlak: Refinancing adalah obat darurat untuk menata kembali arus kas, bukan izin untuk berutang konsumtif baru. Begitu utang terkonsolidasi, gunting kartu kredit Anda dan jalani hidup bersahaja.”
Kesimpulan: Lepaskan Jerat Cicilan Lewat Strategi Restrukturisasi
Refinancing merupakan instrumen penyelamat yang sangat ampuh jika didasari kalkulasi suku bunga yang cermat, kedisiplinan alokasi dana, dan tidak tergoda mengambil utang baru. Bagi para pemilik usaha dan keluarga di Samarinda yang saat ini terbebani cicilan berbunga tinggi dan membutuhkan perencanaan restrukturisasi pinjaman yang aman, Anda dapat berkonsultasi dengan kantor Konsultan Bisnis Samarinda.
Di bawah pendampingan PT Kami Bantu Konsultan, solusi yang terbukti efektif membebaskan arus kas Anda dari jerat kewajiban finansial meliputi:
- Konsultan Bisnis: Perancangan skema restrukturisasi utang usaha, strategi negosiasi pembiayaan perbankan, dan penataan ulang arus kas agar operasional bisnis tetap berjalan lancar.
- Jasa Audit & Review Rasio Solvabilitas: Pemeriksaan independen terhadap rasio utang atas aset (leverage), valuasi jaminan, serta audit beban bunga guna memastikan keamanan kelayakan refinancing.
Pelajari layanan pembukuan laporan keuangan, pajak, dan konsultasi IT kami selengkapnya di halaman layanan lengkap PT Kami Bantu Konsultan.
Bebaskan Arus Kas Bisnis Anda dari Beban Cicilan Berlebih
Pulihkan keleluasaan finansial Anda lewat strategi refinancing dan restrukturisasi utang yang tepat bersama PT Kami Bantu Konsultan.