Memiliki rumah sendiri merupakan salah satu tonggak pencapaian dan tujuan keuangan terpenting bagi setiap pasangan yang baru memulai mahligai rumah tangga. Namun dalam realitas kehidupan, mewujudkannya membutuhkan strategi yang sangat terencana, terutama jika Anda dan pasangan belum memiliki tabungan sama sekali saat memasuki gerbang pernikahan.
Banyak pasangan muda merasa cemas dan pesimis melihat harga properti yang terus merangkak naik setiap tahunnya. Padahal, ketiadaan tabungan di awal masa pernikahan bukanlah vonis akhir bahwa Anda tidak bisa memiliki rumah impian dalam waktu dekat. Yang Anda butuhkan adalah peta jalan (roadmap) yang terukur dan realistis.
Menghadapi Realitas: Belum Ada Tabungan, Ingin Punya Rumah
Mari kita telaah sebuah studi kasus nyata. Seorang karyawati dengan penghasilan Rp1,8 juta per bulan dan suaminya yang berpenghasilan Rp5 juta per bulan berencana membeli rumah tapak seharga sekitar Rp135 juta melalui skema Kredit Pemilikan Rumah (KPR). Uang muka (DP) dan biaya legalitas yang dibutuhkan berkisar Rp40 juta. Sayangnya, mereka baru menikah dua bulan dan sama-sama tidak memiliki tabungan tersisa sejak masa lajang.
Pertanyaan mendasarnya: bagaimana pasangan ini bisa memiliki rumah tersebut secepat mungkin tanpa terjebak dalam jeratan utang konsumtif?
Empat Langkah Strategis yang Wajib Ditempuh
1. Mulai dengan Mengontrak Sementara Secara Rasional
Dengan total penghasilan gabungan Rp6,8 juta per bulan, kapasitas finansial pasangan ini untuk mengajukan KPR sesungguhnya sudah mencukupi. Lembaga perbankan umumnya menetapkan batasan maksimal cicilan sekitar 30% hingga sepertiga dari total penghasilan kotor/bersih, yaitu sekitar Rp2.250.000 per bulan.
Namun karena uang muka (DP) sebesar Rp40 juta belum tersedia di rekening, langkah pertama yang paling bijak dan realistis adalah mengontrak rumah sederhana terlebih dahulu, setidaknya untuk jangka waktu 1 hingga 1,5 tahun ke depan. Jangan memaksakan diri meminjam dana kilat atau pinjaman online demi membayar DP rumah.
2. “Mencicil” ke Tabungan Sendiri Sebagai Simulasi KPR
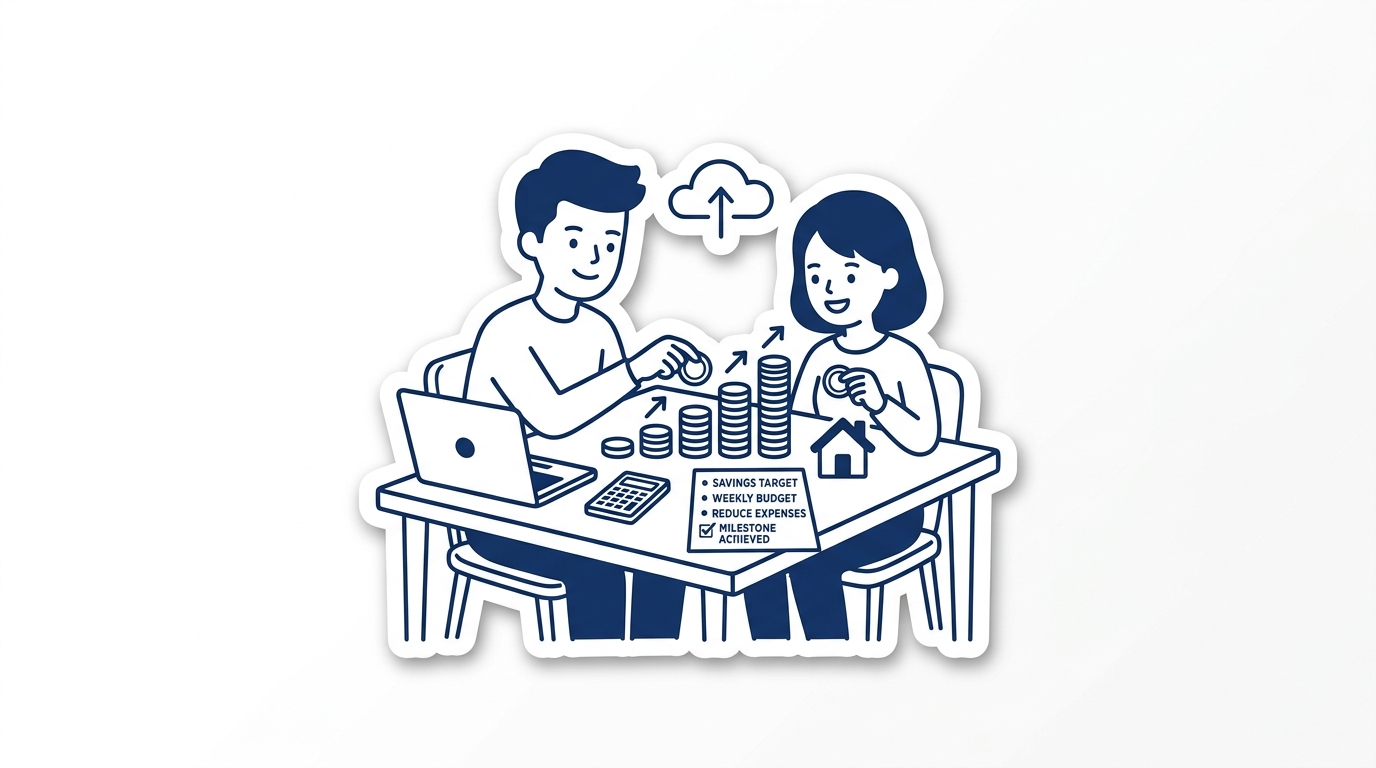
Mulai bulan pertama pernikahan, tetapkan komitmen untuk menyisihkan dana sebesar Rp2.250.000 setiap bulan langsung ke rekening tabungan khusus yang terpisah. Ini bukanlah pembayaran cicilan ke bank, melainkan latihan mental membayar cicilan KPR secara rutin sambil mengumpulkan dana uang muka.
“Anggap tabungan bulanan ini sebagai simulasi nyata kehidupan berkeluarga dengan cicilan KPR. Jika Anda mampu hidup nyaman selama setahun dengan alokasi ini, Anda sudah terbukti siap secara mental dan finansial memegang rumah sendiri.”
3. Targetkan Pencapaian DP dalam 1 hingga 1,5 Tahun
Jika Anda konsisten menyisihkan Rp2.250.000 per bulan, dalam waktu sekitar 18 bulan (1,5 tahun), akumulasi dana pokok uang muka Rp40 juta sudah terkumpul penuh. Menariknya, pada banyak proyek perumahan baru, pengembang (developer) sering kali mengizinkan skema pembayaran uang muka dicicil selama 3 hingga 6 bulan sambil menunggu proses pembangunan fisik rumah.
Artinya, pada bulan ke-12 (tepat setelah satu tahun mengontrak), Anda sudah memiliki modal awal yang cukup untuk melakukan pemesanan (indent) unit rumah impian Anda!
4. Tetap Fleksibel dan Realistis dalam Memilih Properti
Unit rumah tertentu yang Anda taksir hari ini mungkin sudah terjual pada tahun depan. Namun Anda tidak perlu berkecil hati. Yang paling esensial adalah Anda dan pasangan kini telah memiliki kapasitas finansial riil dan rekam jejak tabungan yang solid untuk membeli properti lain dengan kisaran harga setara saat dana DP sudah siap di tangan.
Pelajaran Terpenting: Bangun Kebiasaan Menabung Bersama
Di balik seluruh kalkulasi teknis pembelian rumah, terdapat satu fondasi yang jauh lebih berharga: membangun kebiasaan menabung secara transparan dan kompak sebagai pasangan suami istri. Jika selama masa lajang kebiasaan menabung belum terbentuk, momen awal pernikahan harus dijadikan titik balik emas untuk memulainya.
Membangun masa depan keluarga yang sejahtera menuntut disiplin anggaran yang dipikul berdua. Apabila Anda membutuhkan pendampingan objektif dalam menyusun simulasi arus kas rumah tangga atau restrukturisasi keuangan usaha keluarga, tim Konsultan Bisnis Samarinda siap membantu Anda merancang strategi yang terstruktur dan aman.
Wujudkan Rumah Pertama dengan Perencanaan Matang
Jangan biarkan minimnya tabungan awal mengubur impian hunian keluarga Anda. Diskusikan simulasi KPR, anggaran rumah tangga, dan sistem keuangan bisnis Anda bersama PT Kami Bantu Konsultan di Samarinda.